 Verified
100%Final score
Master the fundamentals of AML/CFT in Luxembourg
Awarded to Emmanuel Cruz after successful course completion.
 Learning Communityby Les Consultants
Discover the people learning and sharing with our community.

Affiliated coach
A visual record of completed courses and validated skills.
Verified
Awarded to Emmanuel Cruz after successful course completion.
 Verified
Awarded to Emmanuel Cruz after successful course completion.
 Verified
Awarded to Emmanuel Cruz after successful course completion.
 Verified
Awarded to Emmanuel Cruz after successful course completion.
Current and previous roles, responsibilities and workplace experience.
Professional roles will be shown here when they are added.
Ideas, resources and conversations shared with the community.
Luxembourg | Compliance & AML/CFT | 2 novembre 2026Et si le véritable progrès réglementaire ne consistait plus à collecter davantage de documents, mais à démontrer pourquoi chaque information est nécessaire, fiable et proportionnée au risque ?Le 1er octobre 2026, l'Autorité européenne de lutte contre le blanchiment de capitaux et le financement du terror…
Luxembourg | Réglementation des fonds d'investissement | Novembre 2026Un fonds peut porter le nom d'un promoteur tiers. Il ne peut pas pour autant être gouverné comme si le gestionnaire agréé n'était qu'un prestataire administratif.C'est précisément l'enjeu de la communication publiée par la Commission de Surveillance du Secteur Financier (CSSF) le 8 octobre…
AML/CFT, comptabilité et domiciliation : pourquoi la vigilance continue devient le véritable test de l'efficacité des dispositifs de conformité.Luxembourg, le 27 octobre 2026Une fiduciaire peut parfaitement connaître l'identité de son client, avoir identifié ses bénéficiaires effectifs, disposer d'un organigramme actualisé et conserver un dossier KYC irrépro…
Plus de 9 millions d'euros de gains potentiels, des transactions personnelles de dirigeants et des interrogations sur les sanctions européennes : au-delà des soupçons, une affaire qui questionne la capacité des établissements financiers à maîtriser leurs risques les plus sensibles.Luxembourg, le 27 octobre 2026Que se passe-t-il lorsque des dirigeants bancair…
Détection, contrôle interne, responsabilité des dirigeants : les enseignements d’une affaire qui dépasse le seul risque de fraude.Luxembourg, le 27 octobre 2026La révélation d'une fraude interne présumée à la Banque et Caisse d'Épargne de l'État (BCEE – Spuerkeess) soulève une question fondamentale pour l'ensemble du secteur bancaire luxembourgeois : comment…
Plus de 700 plaintes, plus de 10 millions d'euros de préjudice et une jurisprudence européenne décisive : derrière les escroqueries dites « LuxTrust », c'est toute la chaîne de responsabilité des établissements financiers qui se retrouve questionnée.Analyse - Place financière luxembourgeoise, le 27 octobre 2026Le Luxembourg découvre progressivement qu'une tr…
Gestion discrétionnaire, adéquation, meilleure exécution, préférences de durabilité et gouvernance : pourquoi la conformité des AIFM doit désormais se mesurer à la qualité des contrôles réellement exercés et des preuves conservées.Luxembourg , le 27 octobre 2026Une politique approuvée ne démontre pas qu’un contrôle a été effectué. Un questionnaire signé ne p…
À moins de neuf mois de l'entrée en application du nouveau règlement européen anti-blanchiment (AMLR), les gestionnaires de fonds d'investissement alternatifs luxembourgeois font face à un enjeu qui dépasse largement la mise à jour de leurs procédures KYC. La véritable question n'est plus seulement de savoir si les informations réglementairement requises ont…
De-risking, exigences documentaires excessives et proportionnalité des contrôles : pourquoi l'efficacité d'un dispositif AML/CFT ne se mesure plus au volume des documents collectés, mais à sa capacité à comprendre, maîtriser et démontrer les risques réellement encourus.Luxembourg | 20 octobre 2026Introduction — Le paradoxe d'une conformité qui cherche à élim…
De la délégation à la dépendance : pourquoi la nouvelle exigence de transparence de la CSSF impose aux AIFM luxembourgeois de démontrer leur indépendance décisionnelle, leur maîtrise des conflits d'intérêts et l'effectivité de leur supervision.Analyse réglementaire et perspectives opérationnelles — Luxembourg, 19 octobre 2026Introduction — Un changement de p…
Entre nouvelles normes européennes, vigilance fondée sur les risques et exigences documentaires excessives : pourquoi les professionnels luxembourgeois doivent repenser leur approche de la conformité.19 octobre 2026 | Compliance & Regulatory Governance | LuxembourgDans le secteur financier luxembourgeois, une pratique s'est progressivement installée : fa…
De la notification de l’inspection aux entretiens avec le régulateur : les dix piliers d’une préparation efficace, entre gouvernance, cartographie des risques, qualité des preuves, maîtrise des délégataires et responsabilité des dirigeants.Introduction — Le véritable risque n’est pas l’absence de procédures, mais l’incapacité à démontrer leur efficacitéUne i…
De l'obligation légale à la responsabilité des dirigeants : pourquoi la prévention du harcèlement doit devenir un véritable indicateur de l'efficacité de la gouvernance d'entreprise.Luxembourg | Gouvernance d'entreprise · Compliance · Droit du travail · Gestion des risquesIntroduction — Une entreprise peut-elle être conforme sur le papier et défaillante dans…
Private equity, dette privée, immobilier, infrastructures : derrière la sophistication des modèles de valorisation se pose une question fondamentale de gouvernance. Comment garantir l’indépendance d’une valeur lorsque ceux qui contribuent à sa détermination ont également un intérêt économique dans son évolution ?La valorisation n’est pas seulement une questi…

Pendant longtemps, la qualité de la gouvernance bancaire s’est appréciée à travers son architecture : un Board, des comités spécialisés, trois lignes de défense, des politiques, des procédures, des délégations de pouvoirs et une multitude de reportings.Cette architecture reste indispensable.Mais elle ne suffit plus.Le véritable enjeu qui se dessine aujourd’h…
Depuis DORA, subir un incident informatique n’est pas nécessairement un échec réglementaire. En revanche, être incapable de démontrer quand l’incident a été détecté, comment il a été évalué, pourquoi il a été classé comme majeur, ou non, et dans quels délais il a été notifié peut rapidement le devenir.Un serveur tombe.Une application devient indisponible.Un …

Dans l’environnement réglementaire actuel, la question n’est plus de savoir si l’AIFM dispose d’une politique de délégation. La véritable question est de savoir s’il peut produire, dossier après dossier, une chaîne de preuves démontrant que ses délégataires sont sélectionnés, compris, surveillés, challengés et, lorsque nécessaire, remis en cause.Pour un AIFM…

Pendant des années, la lutte contre le blanchiment en Europe a reposé sur un paradoxe.Les États membres poursuivaient un objectif commun, sur la base de directives européennes communes, mais avec des transpositions nationales, des pratiques de supervision différentes, des méthodologies de risque parfois hétérogènes et des niveaux d’enforcement qui pouvaient …

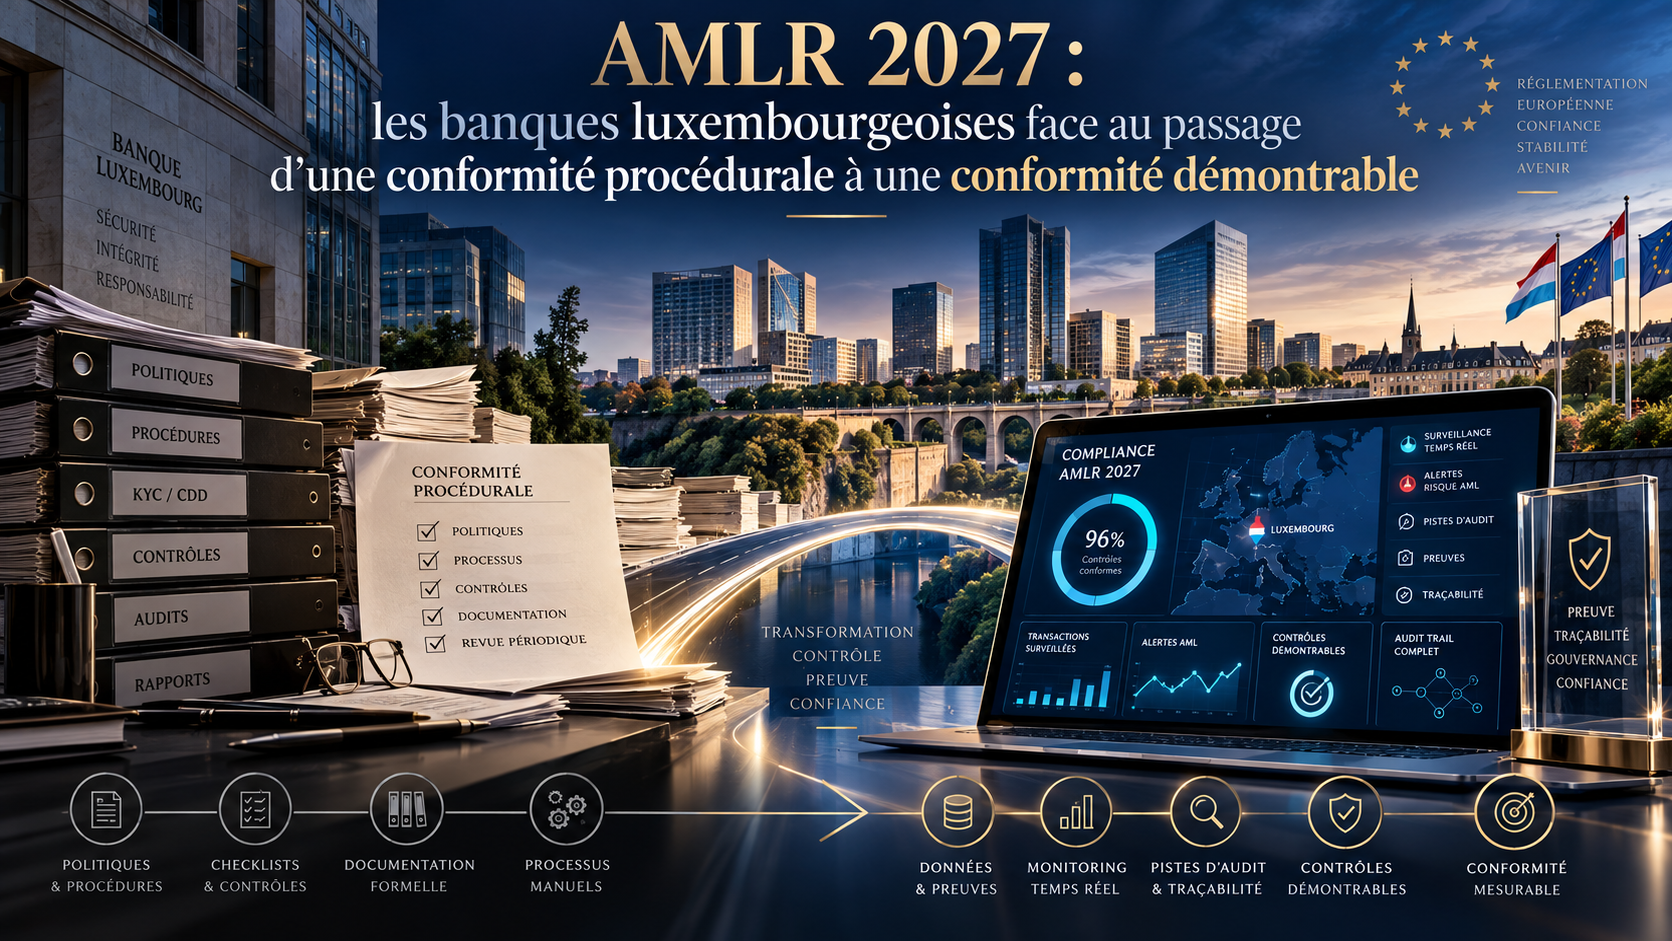
Pendant longtemps, une partie importante de la conformité AML/CFT bancaire s’est construite autour d’une question relativement simple : l’établissement dispose-t-il des politiques, procédures et contrôles requis ?Avec l’entrée en application du règlement européen AMLR — Règlement (UE) 2024/1624 — le 10 juillet 2027, cette question ne disparaît pas. Mais elle…
À première vue, la réponse pourrait sembler simple : non. Les fonds luxembourgeois et leurs gestionnaires disposent déjà de politiques AML/CFT, de méthodologies de classification des risques, de procédures KYC/KYB, de dispositifs de screening, de contrôles permanents et de mécanismes de gouvernance établis depuis des années.Mais cette lecture serait trop con…
