
De la délégation à la dépendance : pourquoi la nouvelle exigence de transparence de la CSSF impose aux AIFM luxembourgeois de démontrer leur indépendance décisionnelle, leur maîtrise des conflits d'intérêts et l'effectivité de leur supervision.
Analyse réglementaire et perspectives opérationnelles — Luxembourg, 19 octobre 2026
Introduction — Un changement de paradigme pour l'industrie luxembourgeoise des fonds
Dans l'industrie de la gestion d'actifs, la délégation constitue depuis longtemps un instrument essentiel d'efficacité opérationnelle, de spécialisation et d'accès à des expertises externes.
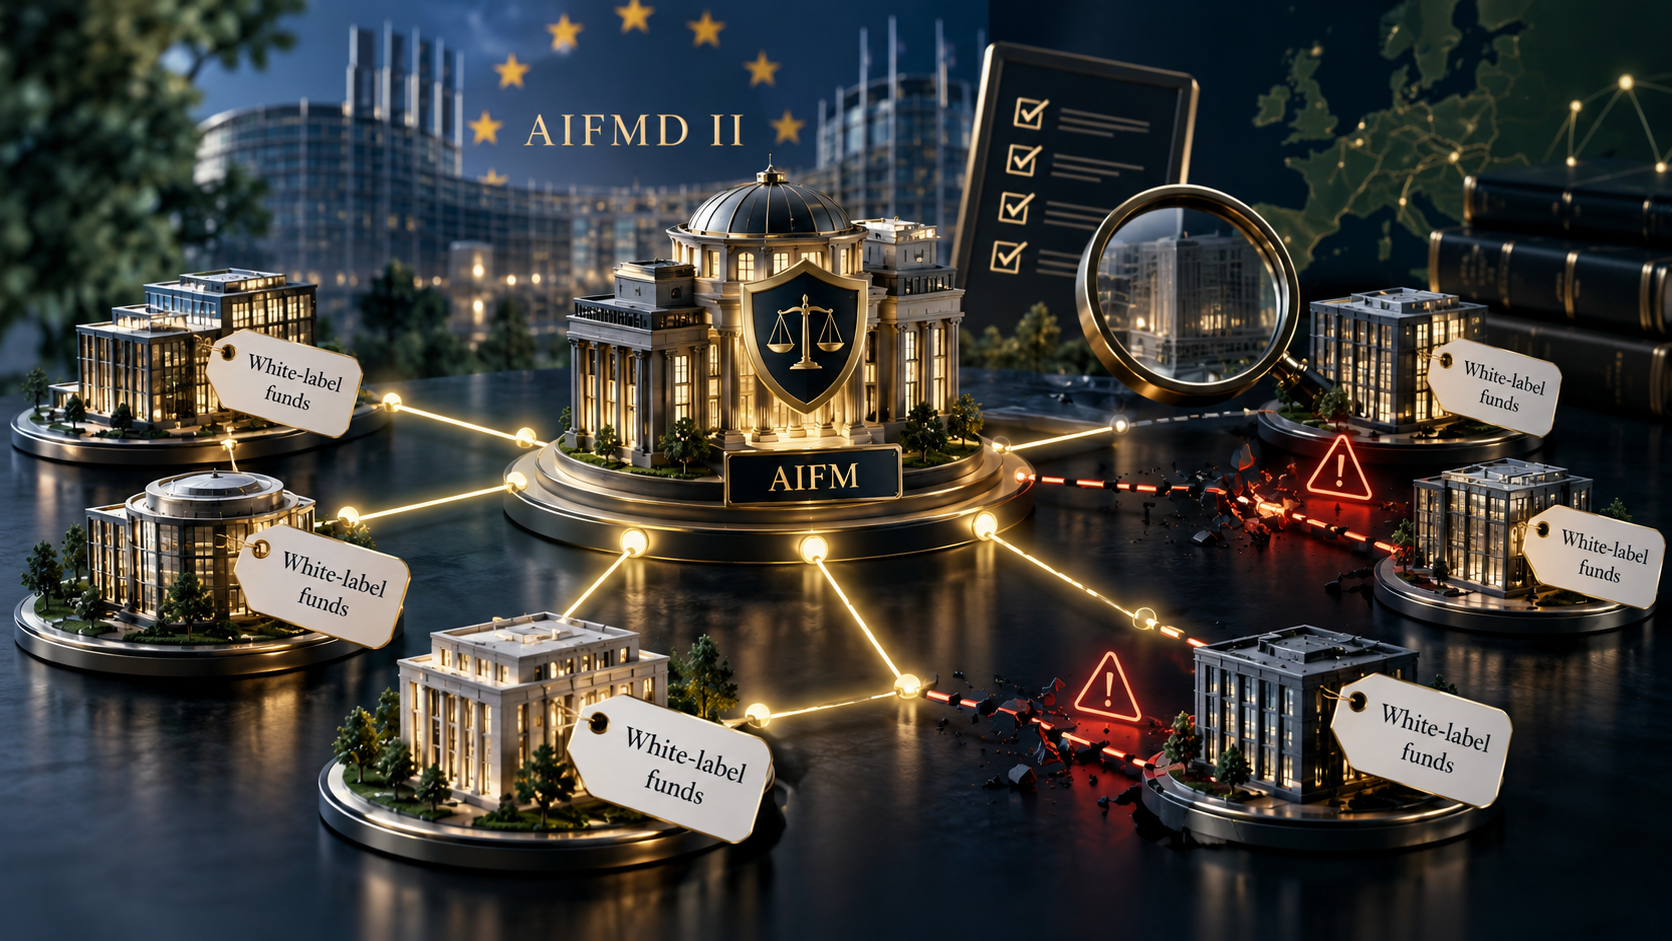
Le modèle white-label, dans lequel un gestionnaire de fonds réglementé intervient pour des structures développées à l'initiative de promoteurs tiers, s'est ainsi imposé comme une composante importante de l'écosystème luxembourgeois.
Ce modèle repose toutefois sur un équilibre potentiellement fragile : comment garantir qu'un gestionnaire conserve une véritable autonomie de jugement lorsqu'il dépend commercialement de l'entité dont il est précisément chargé de superviser certaines activités ?
Cette interrogation prend désormais une dimension réglementaire particulièrement concrète.
Le 8 octobre 2026, la Commission de Surveillance du Secteur Financier (CSSF) a publié une communication consacrée aux informations devant être fournies par les gestionnaires luxembourgeois souhaitant exercer des activités white-label, accompagnée d'un formulaire dédié.
Cette initiative s'inscrit dans le prolongement de la directive (UE) 2024/927, communément appelée AIFMD II, transposée au Luxembourg par la loi du 3 mars 2026, entrée principalement en vigueur le 16 avril 2026.
Au-delà d'une nouvelle formalité réglementaire, cette évolution invite les professionnels à réexaminer une question fondamentale :
Un gestionnaire peut-il réellement être considéré comme responsable d'une activité lorsqu'il ne dispose pas, en pratique, de la capacité d'en contrôler les décisions, d'en contester les orientations ou d'en corriger les dysfonctionnements ?
L'enjeu n'est donc pas de remettre en cause la délégation. Il est de déterminer à quel moment celle-ci cesse d'être un instrument de gestion maîtrisé pour devenir une source de dépendance incompatible avec les responsabilités réglementaires du gestionnaire.
1. AIFMD II : une exigence renforcée de justification des modèles white-label
La directive (UE) 2024/927 introduit, à l'article 14, paragraphe 2 bis, de la directive 2011/61/UE, des exigences spécifiques concernant les gestionnaires de fonds d'investissement alternatifs (AIFM) intervenant pour des fonds créés à l'initiative de tiers.
Au Luxembourg, cette disposition est transposée à l'article 13, paragraphe 2 bis, de la loi modifiée du 12 juillet 2013 relative aux gestionnaires de fonds d'investissement alternatifs.
Un dispositif correspondant existe également pour les sociétés de gestion d'OPCVM, notamment à travers l'article 111, paragraphe 2, de la loi modifiée du 17 décembre 2010.
Lorsque le fonds est établi à l'initiative d'un tiers, y compris lorsque celui-ci lui donne son nom ou intervient comme délégataire, le gestionnaire doit fournir à son autorité compétente des explications détaillées et des éléments démontrant sa conformité aux exigences applicables en matière de conflits d'intérêts.
Il doit notamment expliquer les mesures raisonnables prises pour prévenir ces conflits ou, lorsqu'ils ne peuvent être évités, les mécanismes permettant de les identifier, de les gérer, de les surveiller et, le cas échéant, de les communiquer.
La nouveauté essentielle réside dans le degré de justification désormais explicitement attendu du gestionnaire.
Une politique de gestion des conflits d'intérêts, même formellement conforme, ne suffit pas à elle seule à démontrer que les risques propres à une relation avec un promoteur tiers sont effectivement maîtrisés.
Le communiqué CSSF du 8 octobre 2026 concrétise cette exigence par un formulaire spécifique destiné aux gestionnaires souhaitant entreprendre une activité white-label pour la première fois.
Il convient néanmoins de distinguer précisément le champ de cette nouvelle procédure de notification des obligations générales déjà applicables aux gestionnaires exerçant de telles activités. La communication ne prévoit pas expressément une obligation générale de dépôt rétroactif de ce formulaire pour tous les acteurs existants.
En revanche, les exigences légales de prévention et de gestion des conflits d'intérêts, ainsi que les obligations de supervision des délégations, concernent bien le fonctionnement effectif des dispositifs concernés.
2. Le paradoxe du white-label : lorsque le partenaire commercial devient une source de risque de gouvernance
Le principal risque du modèle white-label ne réside pas nécessairement dans sa complexité juridique.
Il réside dans la possible confusion entre trois fonctions fondamentalement différentes : l'initiative commerciale du fonds, son pilotage économique et sa gestion réglementaire.
Dans une structure classique, un promoteur tiers peut concevoir la stratégie d'investissement, identifier les investisseurs, développer le portefeuille et contribuer à la sélection des prestataires.
L'AIFM demeure toutefois responsable des fonctions qui lui incombent conformément au cadre réglementaire applicable, y compris lorsqu'il en délègue l'exécution.
Le risque apparaît lorsque cette répartition théorique des responsabilités ne correspond plus au fonctionnement réel de la structure.
Un promoteur peut, par exemple, exercer une influence économique importante en raison du volume d'actifs apportés au gestionnaire, des commissions générées ou de sa faculté de proposer le remplacement de celui-ci.
Cette situation peut créer un conflit d'intérêts structurel.
D'un côté, l'AIFM doit agir conformément à ses obligations réglementaires et dans l'intérêt des fonds et de leurs investisseurs. De l'autre, il peut être économiquement incité à préserver une relation commerciale essentielle à sa rentabilité.
Le problème devient particulièrement sensible lorsque le promoteur intervient également comme gestionnaire de portefeuille délégué, conseiller en investissement ou membre d'un comité impliqué dans les décisions du fonds.
Plus le gestionnaire dépend économiquement du promoteur, plus il devient important de démontrer que cette dépendance ne compromet pas son indépendance réglementaire.
Une dépendance commerciale ne constitue pas, en elle-même, un manquement. Elle devient problématique lorsque les mécanismes de contrôle ne permettent plus de prévenir ou de neutraliser son influence sur les décisions.
C'est précisément cette distinction qu'une approche mature de la conformité doit documenter.
3. Déléguer n'est pas se dessaisir : le principe de responsabilité demeure intact
L'article 20 de la directive AIFMD, tel que modifié par AIFMD II, rappelle plusieurs principes fondamentaux encadrant la délégation.
Le gestionnaire doit notamment pouvoir démontrer que le délégataire dispose des compétences nécessaires, qu'il a été sélectionné avec la diligence requise et qu'il peut être surveillé efficacement.
Il doit également conserver la capacité de lui donner des instructions complémentaires et, lorsque l'intérêt des investisseurs le justifie, de retirer la délégation avec effet immédiat.
Surtout, la délégation ne modifie pas la responsabilité réglementaire du gestionnaire envers le fonds et ses investisseurs.
La directive interdit par ailleurs qu'un niveau excessif de délégation transforme, en substance, l'AIFM en simple entité boîte aux lettres (letter-box entity).
Ce principe trouve une traduction concrète dans la circulaire CSSF 18/698, qui encadre notamment l'organisation des gestionnaires luxembourgeois et la surveillance de leurs délégations.
Il en découle une exigence fondamentale : l'AIFM doit conserver les compétences, les ressources, l'information et l'autorité nécessaires pour exercer les responsabilités qui lui sont attribuées.
Cette capacité ne peut être appréciée uniquement à travers l'organigramme ou le contenu des contrats.
Elle doit être évaluée à partir de la réalité opérationnelle.
Le gestionnaire dispose-t-il d'une information suffisamment complète pour comprendre les risques ? Ses dirigeants peuvent-ils contester les analyses du délégataire ? Les contrôles permettent-ils d'identifier les anomalies avant qu'elles ne deviennent significatives ? Existe-t-il une procédure crédible de remplacement ou de retrait de la délégation ?
Un dispositif dans lequel ces mécanismes existent sur le papier mais ne peuvent être effectivement exercés présente une vulnérabilité de gouvernance.
L'indépendance du gestionnaire ne se mesure donc pas seulement à l'étendue de ses responsabilités contractuelles, mais également à sa capacité réelle d'intervention.
4. Les cinq zones de vulnérabilité que les AIFM devraient examiner en priorité
4.1. L'indépendance des décisions d'investissement
Lorsque le promoteur agit comme gestionnaire de portefeuille délégué, l'AIFM doit organiser une supervision adaptée de son activité.
Lorsque le promoteur intervient comme simple conseiller, il convient de vérifier que la nature consultative de sa mission correspond effectivement à la pratique.
Un avis présenté comme non contraignant ne devrait pas devenir, par habitude opérationnelle, une instruction systématiquement exécutée.
L'enjeu réside dans la traçabilité des analyses, des décisions et des éventuelles contestations.
4.2. Les conflits d'intérêts liés à la valorisation
La valorisation constitue une zone particulièrement sensible, notamment dans le private equity, l'immobilier, les infrastructures et les autres actifs peu liquides.
Un promoteur dont la rémunération dépend de la performance du fonds peut avoir un intérêt économique dans les hypothèses de valorisation retenues.
Il importe donc de garantir que les processus applicables permettent une appréciation indépendante et suffisamment critique des informations fournies.
L'existence d'un évaluateur externe ou d'une fonction de valorisation distincte ne dispense pas le gestionnaire de ses responsabilités de supervision.
4.3. L'influence du promoteur sur les organes de gouvernance
La présence de représentants du promoteur dans les conseils d'administration, comités d'investissement ou instances consultatives ne constitue pas automatiquement une irrégularité.
Elle nécessite toutefois une analyse de leurs rôles, de leurs droits de vote, de leurs pouvoirs de recommandation et des situations dans lesquelles leur intérêt commercial pourrait diverger de celui du fonds.
Une gouvernance efficace doit notamment prévoir des mécanismes appropriés de récusation, d'escalade et de gestion des conflits.
4.4. La transparence des frais et des rémunérations
Les modalités de partage des commissions peuvent créer des incitations susceptibles d'influencer les décisions.
Il convient ainsi d'examiner les commissions de gestion, commissions de performance, rétrocessions, rémunérations des conseillers et paiements à des entités liées au promoteur.
L'objectif n'est pas de remettre en cause la légitimité des rémunérations contractuelles, mais de vérifier qu'elles sont transparentes, correctement prises en compte dans l'analyse des conflits d'intérêts et compatibles avec l'intérêt des investisseurs.
4.5. L'effectivité des fonctions de contrôle
Les fonctions Risk Management et Compliance doivent disposer d'un accès approprié aux informations nécessaires à leurs missions et de moyens d'escalade efficaces.
Un dispositif de contrôle perd une grande partie de sa valeur si les conclusions susceptibles de remettre en cause les intérêts du promoteur ne peuvent pas être soumises librement aux instances compétentes.
Le véritable test d'indépendance n'est pas l'absence de désaccord. C'est la capacité de traiter un désaccord sans compromettre l'intégrité du processus décisionnel.
5. Du contrôle théorique à la preuve : ce que l'AIFM doit être capable de démontrer
La distinction entre une gouvernance formelle et une gouvernance effective constitue, à mon sens, le cœur du sujet.
Un cadre contractuel parfaitement rédigé peut coexister avec un dispositif de surveillance insuffisant.
Inversement, un modèle reposant sur une délégation étendue peut demeurer robuste lorsque l'AIFM conserve une maîtrise effective des activités déléguées.
Pour apprécier cette maîtrise, cinq dimensions méritent d'être examinées :
DimensionQuestion déterminanteAutoritéLe gestionnaire peut-il imposer une décision corrective ou s'opposer à une pratique non conforme ?InformationReçoit-il des données suffisamment fiables, détaillées et régulières pour exercer ses contrôles ?CompétenceDispose-t-il des ressources et de l'expertise nécessaires pour remettre en cause les analyses du délégataire ?IndépendanceSes décisions sont-elles protégées contre une influence commerciale inappropriée ?TraçabilitéPeut-il produire des preuves contemporaines de ses analyses, contestations, décisions et mesures correctrices ?
Cette grille ne constitue pas une liste réglementaire officielle de la CSSF. Elle représente un cadre pratique d'autoévaluation pouvant être intégré aux contrôles internes du gestionnaire.
La documentation devrait permettre de reconstituer non seulement le contrôle prévu, mais également son exécution, son résultat et les conséquences des anomalies identifiées.
Cela implique notamment de conserver des éléments pertinents relatifs à la surveillance des délégataires, aux contrôles de second niveau, aux incidents, aux décisions des dirigeants et au suivi des actions correctrices.
Une gouvernance réellement maîtrisée est une gouvernance dont les décisions peuvent être expliquées, justifiées et vérifiées.
6. Mise en situation : quand une décision de valorisation révèle les limites du modèle
Prenons un exemple hypothétique.
Un AIFM luxembourgeois supervise un fonds de private equity constitué à l'initiative d'un promoteur tiers, lequel intervient également comme conseiller en investissement.
Le fonds détient une participation significative dans une société non cotée.
À l'approche de la clôture annuelle, le promoteur soumet une valorisation reposant sur des perspectives de croissance particulièrement optimistes.
Cette valorisation pourrait avoir une incidence favorable sur les indicateurs de performance du fonds et, selon les dispositions contractuelles, sur certaines rémunérations.
L'AIFM constate toutefois que plusieurs hypothèses économiques ne sont pas suffisamment étayées.
Deux situations peuvent alors être envisagées.
Première situation : une supervision essentiellement formelle.
Le gestionnaire prend connaissance de la valorisation, recueille des explications générales et laisse le processus se poursuivre sans véritable remise en cause des hypothèses.
Les échanges ne sont que partiellement documentés et aucune analyse indépendante suffisamment approfondie n'est réalisée.
Le dispositif peut présenter une apparence de conformité, sans démontrer une maîtrise effective du risque.
Seconde situation : une supervision démontrable.
Le gestionnaire demande les justificatifs nécessaires, mobilise les compétences de valorisation appropriées, examine les hypothèses et documente les divergences identifiées.
Il veille à l'application des mécanismes de gestion des conflits d'intérêts, soumet les difficultés aux instances compétentes et s'assure que la décision finale repose sur une analyse suffisamment indépendante.
Les conclusions, les réserves éventuelles et les décisions sont conservées dans une piste d'audit exploitable.
La différence fondamentale entre ces deux situations ne réside pas dans le nombre de politiques internes ou de comités existants.
Elle réside dans la capacité du gestionnaire à exercer un jugement autonome et à en démontrer les conséquences opérationnelles.
7. Une convergence réglementaire qui dépasse le seul dispositif white-label
Il serait réducteur de considérer la communication du 8 octobre 2026 comme une initiative isolée.
Le 12 juin 2025, l'Autorité européenne des marchés financiers (ESMA) a publié quatorze principes consacrés à la surveillance des risques liés aux tiers.
Ces principes visent à renforcer la convergence des pratiques de supervision en matière d'externalisation, de délégation et de recours à des prestataires externes. Ils constituent un instrument de convergence prudentielle, et non un ensemble autonome de nouvelles obligations directement contraignantes.
Le 31 mars 2026, la CSSF a par ailleurs identifié la gouvernance, les risques opérationnels et la maîtrise des prestataires tiers parmi ses priorités de supervision du secteur des fonds d'investissement.
Elle a notamment annoncé une étude auprès d'un échantillon de gestionnaires afin d'apprécier leur conformité aux principes de supervision des risques liés aux tiers et aux exigences de délégation prévues par la circulaire CSSF 18/698.
Ces évolutions traduisent une orientation cohérente : la supervision réglementaire s'intéresse de plus en plus à la capacité des entités réglementées à conserver la maîtrise des risques générés par des activités exercées en dehors de leur organisation immédiate.
Dans ce contexte, la gouvernance des modèles white-label rejoint des problématiques plus larges : dépendances opérationnelles, concentration des prestataires, résilience des dispositifs, supervision des fonctions déléguées et autonomie des organes de contrôle.
Cette convergence renforce l'intérêt d'une approche intégrée des risques plutôt que d'une juxtaposition de contrôles organisés par fonction.
8. Les priorités opérationnelles : comment renforcer le dispositif sans multiplier inutilement les contrôles
Pour les AIFM luxembourgeois concernés, la réponse la plus pertinente ne consiste pas nécessairement à créer de nouvelles couches de procédures.
Elle consiste d'abord à s'assurer que l'organisation existante répond efficacement aux risques réellement présents.
Une démarche pragmatique pourrait être organisée autour de trois étapes.
Première étape — Cartographier les dépendances et les conflits structurels
Le gestionnaire devrait identifier les fonds concernés, les promoteurs tiers, les fonctions exercées par chacun et les liens économiques ou de gouvernance susceptibles d'influencer l'indépendance des décisions.
Cette analyse gagnerait à distinguer les situations dans lesquelles le tiers intervient comme conseiller, délégataire, distributeur ou membre des instances de gouvernance.
Une attention particulière devrait être portée aux situations dans lesquelles un même promoteur cumule plusieurs fonctions potentiellement conflictuelles.
Deuxième étape — Tester l'effectivité des mécanismes de supervision
L'examen devrait ensuite porter sur les contrôles réellement effectués.
La qualité des revues de délégataires, la pertinence des indicateurs, les incidents détectés, les décisions contestées et les actions correctrices constituent des éléments d'appréciation essentiels.
Des tests ciblés pourraient notamment permettre de déterminer si les instances de gouvernance disposent effectivement du pouvoir de contester une recommandation, de demander une expertise complémentaire ou de suspendre une décision présentant un risque significatif.
Troisième étape — Renforcer la démonstration auprès des instances de gouvernance
Les résultats de cette évaluation devraient faire l'objet d'un reporting suffisamment structuré aux dirigeants et, selon les responsabilités applicables, au conseil d'administration.
Ce reporting devrait présenter les principaux risques, les conflits d'intérêts significatifs, les limitations éventuelles du dispositif de contrôle et les mesures correctrices engagées.
La priorité n'est pas de produire un reporting supplémentaire pour satisfaire une exigence documentaire abstraite.
Elle est de permettre aux organes responsables de comprendre les situations dans lesquelles l'autonomie du gestionnaire pourrait être compromise et de prendre les décisions nécessaires.
Cette approche doit naturellement être adaptée à la taille du gestionnaire, à la complexité des stratégies et à la matérialité des risques.
9. Le conseil d'administration face à une nouvelle exigence de crédibilité
Pour les administrateurs et les dirigeants des AIFM, AIFMD II soulève une interrogation qui dépasse les considérations contractuelles.
Il ne suffit plus de vérifier que les responsabilités sont correctement attribuées.
Il convient également de s'assurer qu'elles peuvent être exercées sans dépendance excessive à l'égard de partenaires économiques dont les intérêts ne coïncident pas nécessairement avec ceux du fonds et de ses investisseurs.
Cette vigilance suppose une compréhension suffisamment approfondie du modèle économique du gestionnaire.
La concentration des revenus sur certains promoteurs, l'existence de liens capitalistiques, les modalités de rémunération et les pouvoirs attribués aux différentes parties peuvent constituer autant de facteurs pertinents dans l'appréciation des conflits d'intérêts.
Le conseil d'administration doit également pouvoir obtenir une assurance raisonnable sur l'efficacité des contrôles et sur la capacité des dirigeants à intervenir lorsque les circonstances l'exigent.
Une question mérite, à cet égard, d'être posée explicitement :
Si l'intérêt des investisseurs impose une décision contraire aux intérêts commerciaux du principal promoteur, notre organisation est-elle réellement capable de prendre cette décision, de l'exécuter et d'en assumer les conséquences ?
La réponse à cette question constitue un indicateur particulièrement révélateur de la maturité de la gouvernance.
Conclusion — La conformité commence là où le gestionnaire doit pouvoir dire non
AIFMD II ne remet pas en cause la légitimité des modèles white-label, pas davantage qu'elle n'interdit le recours à des délégataires spécialisés.
Elle renforce cependant la nécessité de démontrer que ces modèles fonctionnent dans un cadre de gouvernance compatible avec les responsabilités réglementaires du gestionnaire.
Le communiqué CSSF du 8 octobre 2026 donne à cette exigence une portée opérationnelle immédiate pour les gestionnaires souhaitant entreprendre une telle activité.
Mais son intérêt dépasse largement le seul dépôt d'un formulaire.
Il invite l'industrie luxembourgeoise à s'interroger sur la réalité de son modèle de supervision, la solidité de ses dispositifs de gestion des conflits d'intérêts et l'indépendance effective de ses décisions.
La qualité de la conformité ne saurait être appréciée uniquement à travers l'existence de politiques, de conventions de délégation ou de comptes rendus de comités.
Elle se mesure aussi à la capacité d'identifier une situation problématique, de la contester, de la corriger et d'en conserver la preuve.
Le véritable risque réglementaire n'est donc pas de déléguer. Il est de conserver juridiquement la responsabilité d'une activité dont on a progressivement perdu la maîtrise effective.
Et la véritable démonstration d'indépendance d'un gestionnaire apparaît lorsque celui-ci est capable, si nécessaire, de dire non à son partenaire commercial — dans l'intérêt du fonds, de ses investisseurs et du respect de ses obligations réglementaires.
Références réglementaires et institutionnelles
Union européenne
- Directive (UE) 2024/927 du 13 mars 2024 (AIFMD II), notamment les modifications des articles 14 et 20 de la directive 2011/61/UE.
- Règlement délégué (UE) n° 231/2013, notamment les dispositions relatives aux conflits d'intérêts et aux délégations.
Luxembourg
- Loi du 3 mars 2026 transposant AIFMD II.
- Loi modifiée du 12 juillet 2013 relative aux gestionnaires de fonds d'investissement alternatifs, notamment les articles 13(2 bis) et 20.
- Loi modifiée du 17 décembre 2010 concernant les organismes de placement collectif, notamment l'article 111(2).
- Circulaire CSSF 18/698.
- Communication CSSF du 8 octobre 2026 relative aux activités white-label.
- Priorités de supervision 2026 du secteur des fonds d'investissement.
ESMA
Cette analyse présente une interprétation professionnelle des évolutions réglementaires et des recommandations de gouvernance. Les bonnes pratiques proposées ne doivent pas être assimilées à des exigences CSSF autonomes lorsqu'elles ne sont pas expressément prévues par le cadre applicable.