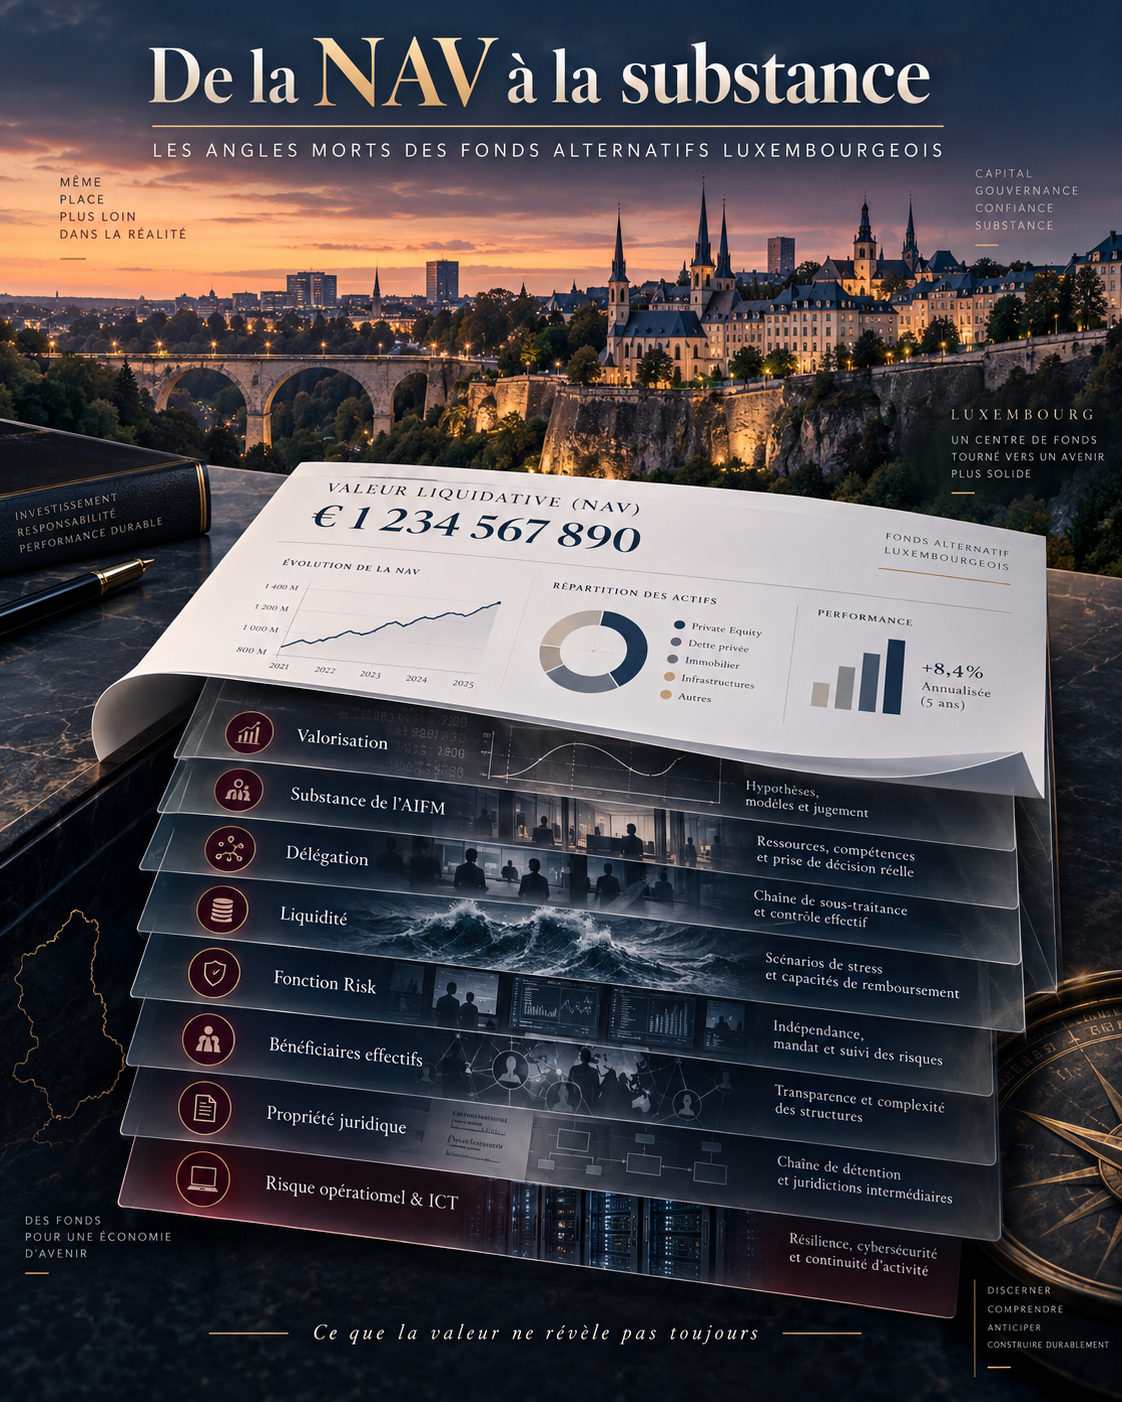
Dans l’industrie des fonds, peu de chiffres disposent d’une force symbolique comparable à la valeur nette d’inventaire.
La NAV rassure. Elle convertit des portefeuilles complexes en un chiffre. Elle matérialise la performance. Elle alimente le reporting aux investisseurs, les états financiers, les souscriptions, les rachats et une part importante des contrôles exercés par l’administrateur, le dépositaire, l’AIFM et les organes de gouvernance.
Mais dans l’univers des fonds alternatifs, particulièrement lorsqu’ils investissent en private equity, immobilier, infrastructure ou private debt, cette apparente précision peut devenir trompeuse.
Une NAV peut être mathématiquement correcte tout en reposant sur un environnement de contrôle insuffisamment robuste.
Elle peut intégrer correctement les données qui lui ont été fournies sans permettre de savoir si ces données sont complètes.
Elle peut refléter fidèlement une valorisation dont certaines hypothèses sont devenues discutables.
Elle peut être produite dans les délais alors que l’AIFM dépend excessivement de prestataires qu’il challenge peu.
Elle peut encore donner l’image d’un portefeuille stable alors que sa liquidité, son levier, ses concentrations ou ses dépendances opérationnelles se sont progressivement détériorés.
C’est précisément là que se situent aujourd’hui certains des angles morts les plus importants des fonds alternatifs luxembourgeois.
Et les priorités de supervision publiées par la CSSF pour 2026 montrent que le régulateur regarde désormais bien au-delà de la seule production du chiffre : organisation des fonctions de contrôle, délégation, risques liés aux tiers, ICT, liquidité, leverage, valorisation, AML/CFT et capacité du gestionnaire à démontrer l’efficacité réelle de son dispositif.
La question déterminante n’est donc plus seulement :
« La NAV est-elle correcte ? »
Elle devient :
« Que faudrait-il savoir sur ce fonds que la NAV, à elle seule, ne dira jamais ? »
La NAV est un résultat. Elle n’est pas le système de contrôle.
Une confusion fréquente consiste à assimiler qualité de la NAV et qualité de la gouvernance.
Les deux sont liées, mais elles ne sont pas équivalentes.
La NAV intervient à l’extrémité d’une chaîne beaucoup plus longue : existence de l’actif, propriété juridique, données comptables, cash flows, informations des sociétés de portefeuille, taux de change, hypothèses de valorisation, dettes, provisions, frais, waterfall, carried interest et éventuels ajustements.
Un chiffre exact peut donc être obtenu à partir d’une chaîne fragile.
C’est particulièrement important pour les private assets. Lorsque la valeur d’un portefeuille dépend de données transmises par des investment managers, operating partners, experts immobiliers, administrateurs locaux ou sociétés de portefeuille, la principale faiblesse peut ne pas être une erreur de calcul mais une erreur de provenance, d’interprétation ou de gouvernance de la donnée.
La vraie question n’est alors plus seulement de recalculer la NAV.
Elle consiste à comprendre son data lineage : d’où provient chaque information importante, qui l’a validée, qui peut la modifier, quelles données sont indépendamment corroborées et quelles informations sont acceptées presque exclusivement sur la base de déclarations du front office ou du délégataire.
C’est cette remontée du chiffre vers sa substance économique et opérationnelle qui distingue progressivement une administration correcte d’un véritable dispositif de contrôle.
Premier angle mort : une valorisation peut être cohérente sans être réellement indépendante
Le sujet devient critique lorsqu’il n’existe pas de prix de marché observable.
Dans le private equity, l’immobilier ou l’infrastructure, la valeur repose souvent sur une combinaison d’hypothèses : projections de cash flows, multiples, taux d’actualisation, comparables, hypothèses de croissance, primes de risque, EBITDA normalisé ou valeur terminale.
Deux modèles peuvent être techniquement défendables et produire deux valeurs significativement différentes.
La question centrale n’est donc pas seulement :
« Quelle méthodologie a été utilisée ? »
Mais :
« Qui a choisi les hypothèses et qui avait suffisamment d’indépendance pour les contester ? »
Cette question est désormais au cœur des attentes prudentielles luxembourgeoises.
La CSSF a publié en juin 2026 les résultats d’une revue thématique spécifiquement consacrée aux dispositifs de valorisation des actifs moins liquides et illiquides détenus notamment par des AIF de private equity, real estate, infrastructure, private debt et fonds de fonds. Le régulateur demande aux gestionnaires de confronter leurs propres dispositifs aux observations de cette revue et, si nécessaire, de mettre en œuvre des mesures correctrices. La valorisation reste expressément identifiée comme une priorité de supervision en 2026.
Le véritable risque apparaît lorsque celui qui bénéficie indirectement d’une valorisation élevée est également celui qui produit l’essentiel des hypothèses permettant de l’établir.
Une politique de valorisation ne devient donc robuste que lorsque l’organisation est capable de créer une véritable friction intellectuelle entre production de la valeur et challenge de la valeur.
C’est souvent cette friction, davantage que la sophistication du modèle Excel, qui constitue le meilleur contrôle.
Deuxième angle mort : la volatilité peut disparaître du chiffre sans disparaître du risque
Un actif coté indique presque quotidiennement au gestionnaire que le marché n’est pas d’accord avec lui.
Un actif privé ne lui offre pas ce luxe.
Une valorisation trimestrielle ou semestrielle peut produire l’apparence d’une très faible volatilité alors qu’en réalité les facteurs économiques sous-jacents ont significativement évolué.
Taux d’intérêt, coût du financement, situation du secteur, covenants, qualité du débiteur, environnement géopolitique ou perspectives d’exit peuvent changer bien avant que la prochaine valorisation officielle ne matérialise pleinement ces évolutions.
La faible volatilité observée ne doit donc jamais être automatiquement assimilée à un faible risque.
Dans certains portefeuilles alternatifs, elle reflète simplement la fréquence de mesure.
Cette distinction est fondamentale pour les Boards et les Risk Managers.
La NAV regarde essentiellement la valeur.
La fonction Risk doit regarder ce qui pourrait rendre cette valeur incorrecte demain.
Troisième angle mort : la délégation peut masquer une perte progressive de maîtrise
Le modèle luxembourgeois des fonds repose légitimement sur un vaste écosystème de délégataires et de prestataires.
Portfolio manager, investment adviser, administrateur central, dépositaire, agents, experts, spécialistes IT ou fournisseurs de données peuvent intervenir dans la chaîne opérationnelle.
La question n’est donc pas de savoir si un AIFM délègue.
Elle est de déterminer ce qu’il lui reste réellement lorsqu’il a délégué.
La CSSF a consacré une revue thématique spécifique à la délégation de la gestion de portefeuille et a demandé aux IFM d’évaluer la qualité de leur dispositif de supervision. Ses priorités 2026 annoncent en outre une attention particulière à la gestion du risque lié aux prestataires tiers et à son intégration dans le cadre général de risk management.
Un dispositif peut paraître parfaitement organisé : contrats de délégation, SLA, KPIs, due diligence annuelle et rapports périodiques.
Mais il subsiste une question plus difficile :
l’AIFM produit-il suffisamment d’analyse indépendante pour détecter un problème que le délégataire lui-même ne lui aurait pas signalé ?
Si la performance, les données, les indicateurs de risque et les explications des anomalies proviennent presque exclusivement du même prestataire, le dispositif peut créer une boucle de contrôle fermée.
Le délégataire produit l’information.
L’AIFM reçoit l’information.
Le Board reçoit ensuite la synthèse de cette même information.
La chaîne fonctionne formellement, mais son indépendance informationnelle peut être faible.
C’est l’un des principaux risques de substance dans les modèles fortement délégués.
Quatrième angle mort : la substance ne se mesure pas en mètres carrés
Pendant longtemps, le débat sur la substance des AIFM a parfois été résumé à des éléments relativement visibles : bureaux, effectifs, conducting officers et présence au Luxembourg.
Ces critères restent importants.
Mais ils ne répondent qu’imparfaitement à la véritable question.
La substance opérationnelle d’un AIFM doit plutôt être appréciée par sa capacité décisionnelle autonome.
Peut-il comprendre une transaction complexe sans dépendre uniquement du sponsor ?
Peut-il contester une valorisation ?
Peut-il demander des informations supplémentaires au portfolio manager ?
Peut-il bloquer ou escalader une situation ?
Dispose-t-il de suffisamment de données indépendantes pour identifier une évolution du risque ?
Pourrait-il superviser efficacement un délégataire qui deviendrait moins coopératif ?
Pourrait-il organiser son remplacement ?
C’est ici que se trouve la différence entre substance juridique et substance réelle.
Une entité peut avoir tous les organes requis et pourtant manquer de capacité effective de contrôle.
À l’inverse, une organisation réellement substantielle est celle dont les dirigeants et les fonctions de contrôle possèdent simultanément l’information, l’expertise, l’autorité et le temps nécessaires pour challenger les décisions importantes.
La circulaire CSSF 18/698 inscrit précisément l’organisation interne, la gouvernance et l’encadrement des délégations parmi les exigences structurantes applicables aux gestionnaires luxembourgeois.
Cinquième angle mort : la fonction Risk peut être indépendante sur l’organigramme mais dépendante dans la pratique
L’un des tests les plus révélateurs consiste à observer la relation entre Investment et Risk.
L’indépendance formelle est relativement facile à organiser.
L’indépendance intellectuelle l’est beaucoup moins.
Si Risk utilise exclusivement les modèles du portfolio manager, dépend de ses données et reçoit ses explications après la décision, la fonction peut être juridiquement indépendante tout en étant opérationnellement dépendante.
C’est précisément l’un des enjeux actuels de supervision.
En juillet 2026, la CSSF a lancé au Luxembourg l’action de supervision commune coordonnée par l’ESMA sur les fonctions de gestion des risques des sociétés de gestion et AIFM. L’exercice porte notamment sur leur gouvernance, leur organisation, leur capacité à identifier, mesurer et suivre les risques ainsi que la qualité du reporting aux dirigeants et organes de gouvernance. L’objectif est notamment d’évaluer si les fonctions disposent de ressources, d’autorité, de connaissances et d’expertise suffisantes.
Le signal réglementaire est clair.
Un Risk Manager ne doit pas seulement être indépendant de l’investissement.
Il doit être capable de lui tenir tête.
Sixième angle mort : une NAV stable ne dit presque rien de la liquidité future
Ce sujet devient particulièrement important avec le développement de fonds de private assets ouverts ou semi-liquides.
Deux temporalités peuvent alors entrer en collision.
Les investisseurs disposent d’une possibilité périodique de rachat.
Mais les actifs sous-jacents peuvent nécessiter des mois, voire davantage, pour être cédés à des conditions économiques acceptables.
La NAV peut rester parfaitement stable jusqu’au moment où cette asymétrie devient un problème.
La liquidité doit donc être analysée comme une architecture : liquidité des actifs, comportement des investisseurs, concentration des rachats, financement disponible, collateral calls, leverage, cash buffers et outils de gestion de la liquidité.
La loi luxembourgeoise du 3 mars 2026 transposant AIFMD II a renforcé le dispositif applicable aux AIF ouverts gérés par des AIFM autorisés, avec notamment de nouvelles exigences relatives à la sélection des liquidity management tools à compter du 16 avril 2026. La CSSF a parallèlement placé les risques de liquidité, le développement des fonds semi-liquides et les stress tests parmi ses priorités de supervision.
La question la plus utile pour un Board n’est donc pas seulement de connaître le niveau actuel de cash.
Elle est de savoir :
« Dans quel scénario raisonnablement sévère serions-nous obligés de vendre les mauvais actifs au mauvais moment ? »
Septième angle mort : posséder économiquement un actif ne suffit pas toujours à démontrer que le fonds le possède juridiquement
Les actifs illiquides introduisent une autre dimension souvent moins visible : la chaîne juridique de propriété.
Un fonds peut investir à travers des holdings, SPV, partnerships, blockers ou structures locales.
La structure peut être économiquement évidente pour l’équipe d’investissement et juridiquement beaucoup plus difficile à documenter.
La CSSF a précisément rappelé en 2024 que, pour les AIF investissant dans des actifs illiquides, les dépositaires luxembourgeois ne devaient pas se limiter à certains contrôles ex post. Des vérifications doivent intervenir avant l'acquisition, notamment sur la transaction, la structure et les contreparties, avec ensuite vérification de la propriété effective sur la base de la documentation finale et, lorsque pertinent, de registres externes.
Cette exigence illustre parfaitement le sujet de la substance.
Une ligne dans un portfolio report peut indiquer :
Investment: EUR 40 million.
Mais derrière cette ligne peuvent se trouver plusieurs sociétés, juridictions, contrats, droits de gouvernance et mécanismes de détention.
Le contrôle doit donc pouvoir relier la représentation économique de l’actif à la preuve juridique de sa propriété.
Huitième angle mort : la technologie est devenue une composante de la valeur du fonds
L’industrie parle volontiers de risques ICT comme d’un sujet informatique.
C’est devenu insuffisant.
La production d’une NAV et la gestion d’un fonds reposent sur une infrastructure digitale complexe : systèmes comptables, portfolio management, bases investisseurs, outils de screening, plateformes de données, cloud, interfaces entre administrateurs et gestionnaires, fichiers automatisés ou simples spreadsheets critiques.
Une panne ou une altération de ces systèmes peut donc avoir des conséquences sur la valorisation, la liquidité, le reporting ou le respect des obligations réglementaires.
La CSSF a intégré le suivi de la mise en œuvre de DORA à ses priorités 2026 pour les IFM, notamment sous l’angle de la gestion des risques ICT et des incidents significatifs.
Le véritable risque ne consiste d’ailleurs pas uniquement en une cyberattaque spectaculaire.
Il peut être beaucoup plus banal.
Un fichier de référence mal paramétré.
Une interface qui écrase une donnée.
Un mapping incorrect lors d’une migration.
Un contrôle automatisé qui cesse de fonctionner sans alerte.
Dans ce type de scénario, la NAV peut continuer à être produite.
Le problème est qu’elle peut continuer à être produite avec assurance.
Neuvième angle mort : AML et structure juridique ne parlent pas toujours le même langage
Les fonds alternatifs sont construits pour répondre à des objectifs d’investissement, de gouvernance, de financement et parfois d’efficacité fiscale.
Il en résulte souvent des chaînes comportant plusieurs niveaux de sociétés, partnerships, SPV ou véhicules intermédiaires.
Ces architectures sont parfaitement compatibles avec une activité légitime.
Mais leur sophistication peut compliquer l’identification de la réalité économique.
Le risque AML/CFT n’est donc pas nécessairement lié à la complexité elle-même.
Il apparaît lorsque la complexité n’est plus suffisamment comprise.
Qui contrôle réellement ?
Qui bénéficie économiquement ?
Quels changements de contrôle sont intervenus depuis l’investissement initial ?
Les flux restent-ils cohérents avec la structure documentée ?
La CSSF continue d’identifier les risques de blanchiment, de financement du terrorisme et de prolifération parmi ses priorités de supervision du secteur des fonds en 2026.
Une structure chart n’est donc pas seulement une annexe KYC.
Pour certains fonds alternatifs, c’est un véritable outil de compréhension du risque.
Même les erreurs de NAV ne doivent plus être regardées isolément
Depuis le 1er janvier 2025, la circulaire CSSF 24/856 a remplacé l’ancien régime de la circulaire 02/77 pour les organismes entrant dans son champ d’application. Elle couvre les erreurs de calcul de NAV, les violations des règles d’investissement ainsi que d’autres erreurs au niveau des OPC concernés.
Le point intéressant n’est pas seulement le traitement de l’erreur.
C’est ce qu’elle révèle.
Une erreur de NAV peut être un incident isolé.
Mais elle peut également être le symptôme d’un problème de gouvernance plus large : mauvaise donnée, insuffisance du contrôle à quatre yeux, paramétrage incorrect, responsabilités mal réparties, incident IT, manque de ressources ou défaut de supervision d’un prestataire.
La remédiation de qualité ne consiste donc pas simplement à corriger le chiffre.
Elle consiste à comprendre pourquoi le système a permis au chiffre erroné d’exister.
Une nuance importante doit toutefois être conservée dans l’univers alternatif : la FAQ de la CSSF précise que les RAIF ne sont généralement pas dans le champ de la circulaire 24/856, sauf lorsqu’ils relèvent de catégories particulières pour lesquelles la CSSF est l’autorité compétente, par exemple certains ELTIF.
Cela illustre une caractéristique fondamentale du Luxembourg : les obligations applicables peuvent dépendre de la combinaison entre forme du fonds, statut réglementaire, gestionnaire et régime produit.
La véritable révolution : passer d’un contrôle des outputs à un contrôle des mécanismes
Cette évolution permet de mieux comprendre la direction prise par la supervision luxembourgeoise.
Pendant longtemps, beaucoup de contrôles ont naturellement porté sur les résultats : NAV, breaches, ratios, performance, reporting.
Ils resteront indispensables.
Mais les risques contemporains imposent de regarder davantage comment ces résultats sont produits.
Un reporting Risk satisfaisant importe moins si Risk n’a pas accès aux bonnes données.
Une valorisation raisonnable importe moins si personne ne peut démontrer qui l’a réellement challengée.
Une due diligence annuelle sur un prestataire importe moins si les incidents ne sont pas détectés entre deux revues.
Une belle politique de délégation importe moins si l’AIFM serait incapable de remplacer son délégataire.
Un business continuity plan importe moins si ses hypothèses n’ont jamais été testées.
Et une NAV exacte aujourd’hui ne constitue pas une garantie sur la capacité du fonds à absorber le choc de demain.
Le Board devrait donc regarder ce qui ne figure pas dans la NAV
Le Board du fonds alternatif de demain n’a pas besoin de recevoir davantage de pages.
Il a besoin de recevoir davantage d’information décisionnelle.
Il doit comprendre où la valorisation dépend le plus fortement d’un jugement, quelles données sont insuffisamment indépendantes, quels prestataires constituent des points de dépendance critique, quels conflits d’intérêts sont réellement actifs, où la liquidité pourrait devenir problématique, quelles recommandations de Risk ou Compliance restent ouvertes et quelles anomalies se répètent.
La gouvernance devient alors une recherche systématique des signaux faibles.
Le sujet le plus important d’un Board pack n’est pas nécessairement celui qui comporte le chiffre le plus élevé.
C’est parfois celui qui révèle une détérioration progressive du contrôle.
Conclusion : Le fonds le plus risqué n’est pas nécessairement celui dont la NAV bouge le plus
Pendant des décennies, l’industrie des fonds s’est perfectionnée dans la production, la vérification et la publication de chiffres.
Les private assets imposent aujourd’hui une discipline supplémentaire : comprendre ce qui se trouve derrière eux.
La prochaine frontière de la gouvernance luxembourgeoise n’est donc pas de produire une NAV encore plus rapidement.
Elle est de démontrer la qualité de l’écosystème qui la rend crédible.
Cela signifie passer de la valeur affichée à la qualité de la valorisation.
De la délégation à la maîtrise de la délégation.
De l’indépendance déclarée à la capacité réelle de challenge.
De la liquidité observée à la liquidité sous stress.
De l’organigramme à la substance.
Du contrôle documentaire à la preuve opérationnelle.
Et c’est probablement ici que réside le principal angle mort des fonds alternatifs : les risques les plus importants ne sont pas toujours ceux qui apparaissent dans la NAV. Ce sont souvent ceux qui déterminent si l’on pourra encore lui faire confiance lorsqu’un environnement favorable cessera de l’être.
La vraie mesure de la qualité d’un fonds alternatif n’est donc pas seulement la précision avec laquelle il sait calculer sa valeur aujourd’hui.
C’est la profondeur avec laquelle il comprend ce qui pourrait la remettre en cause demain.