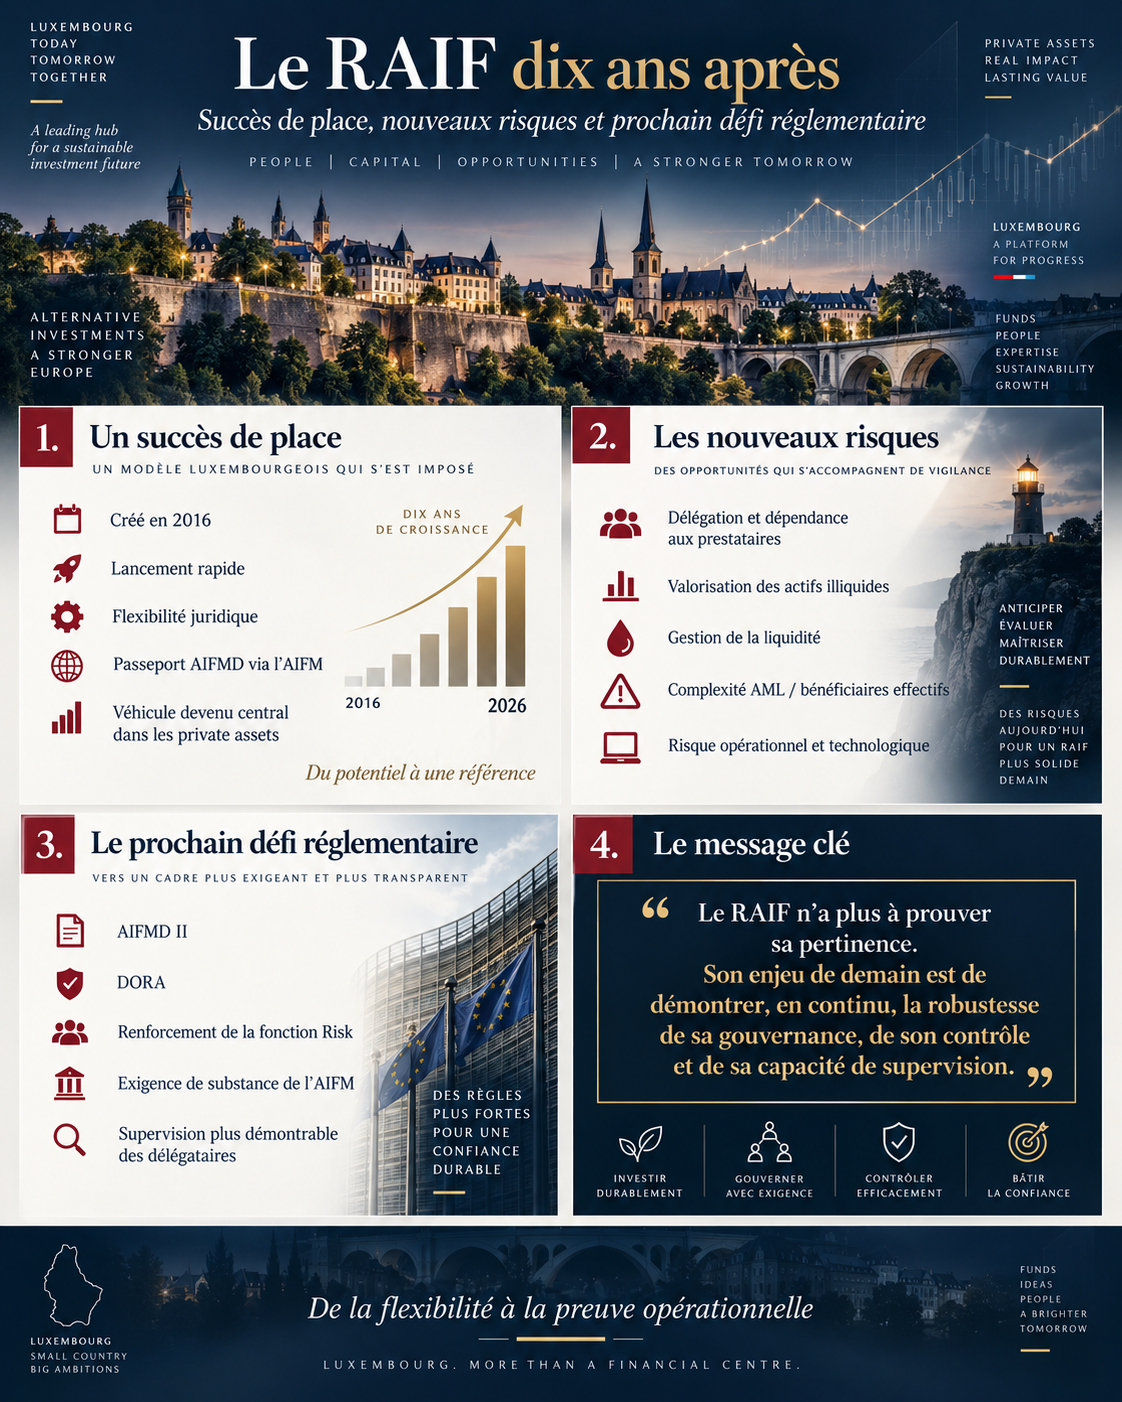
Dix ans après sa création, le RAIF n’a plus grand-chose à prouver sur le terrain commercial.
Introduit par la loi luxembourgeoise du 23 juillet 2016, le Reserved Alternative Investment Fund avait été conçu autour d’une idée alors particulièrement audacieuse : il était possible de créer un fonds alternatif pleinement intégré au cadre AIFMD sans soumettre le véhicule lui-même à un agrément préalable de la CSSF, dès lors que sa gestion était confiée à un AIFM pleinement agréé et supervisé.
La loi est entrée en vigueur en août 2016. Le RAIF pouvait ainsi bénéficier d’une grande partie de la flexibilité traditionnellement associée au SIF ou à la SICAR, tout en supprimant l’étape de l’autorisation réglementaire du produit.
Dix ans plus tard, l’expérience est suffisamment longue pour poser une question plus intéressante que celle de son succès :
le modèle RAIF est-il simplement arrivé à maturité, ou entre-t-il dans une seconde phase où la flexibilité devra désormais être accompagnée d’une capacité beaucoup plus forte à démontrer la qualité de la gouvernance, du contrôle et de la substance ?
C’est probablement là que se situe le véritable enjeu de sa deuxième décennie.
Une innovation réglementaire fondée sur un déplacement de la supervision
Le génie du RAIF n’a jamais consisté à supprimer la réglementation.
Il a consisté à déplacer le lieu où elle s’exerce.
Contrairement à un SIF directement soumis à l’autorisation et à la surveillance de la CSSF, le RAIF n’est pas lui-même agréé par le régulateur luxembourgeois. Il doit cependant toujours qualifier de FIA et être géré par un AIFM externe pleinement autorisé. Il doit également s’inscrire dans l’écosystème réglementaire prévu par AIFMD, avec notamment un dépositaire, une administration centrale, un réviseur d’entreprises agréé et les mécanismes de gouvernance et de contrôle imposés au gestionnaire.
C’est ce qui rend le modèle intellectuellement intéressant.
Le RAIF ne correspond pas à une absence de supervision.
Il correspond à une supervision indirecte, centrée sur le gestionnaire plutôt que sur le produit.
Le législateur luxembourgeois anticipait ainsi une évolution fondamentale de l’industrie : dans un environnement réservé aux investisseurs avertis, la protection ne dépend nécessairement pas d’une autorisation préalable de chaque fonds, mais peut reposer sur la qualité du gestionnaire, de son infrastructure, de ses contrôles et de son environnement opérationnel.
Ce principe explique en grande partie le succès du régime.
Mais il explique aussi ses nouveaux risques.
Dix ans de succès : le RAIF est devenu une infrastructure de marché
Le RAIF n’est plus un véhicule de niche.
Les données disponibles indiquaient déjà 2 758 RAIF cumulés à la fin de 2024 selon l’analyse de PwC fondée sur la liste officielle du RCSL. Une publication juridique de 2026 faisait état d’environ 3 241 RAIF enregistrés au 15 janvier 2026.
Au-delà du chiffre lui-même, le phénomène est remarquable.
En moins d’une décennie, le RAIF est passé du statut d’innovation législative à celui de composante presque standard de la boîte à outils luxembourgeoise pour les investissements alternatifs. Il est aujourd’hui utilisé pour des stratégies couvrant notamment le private equity, le venture capital, l’immobilier, l’infrastructure, la private debt, les fonds de fonds et différentes stratégies alternatives spécialisées.
Son succès repose sur plusieurs facteurs qui se renforcent mutuellement.
D’abord, la vitesse.
L’absence d’agrément préalable du véhicule réduit considérablement le temps séparant la finalisation de la documentation juridique du lancement effectif.
Ensuite, la flexibilité.
Le RAIF peut notamment être organisé sous différentes formes juridiques, utiliser une structure à compartiments et accueillir une très large gamme de stratégies d’investissement.
Enfin, la capacité de distribution.
Lorsqu’il est géré par un AIFM européen autorisé, le RAIF peut bénéficier du passeport AIFMD pour sa commercialisation auprès d’investisseurs professionnels dans l’Union européenne.
Le Luxembourg a ainsi trouvé avec le RAIF un équilibre particulièrement efficace entre la tradition juridique locale du fonds d’investissement et les attentes internationales des sponsors de private assets.
Mais plus un outil devient dominant, plus son risque principal change.
Le principal risque du RAIF n’est désormais plus qu’il ne soit pas compris par le marché.
C’est au contraire qu’il devienne tellement familier que ses exigences profondes soient parfois sous-estimées.
Le premier malentendu : « non supervisé » ne signifie pas « faiblement réglementé »
La distinction est essentielle.
Le RAIF n’est pas soumis à la surveillance directe de la CSSF en tant que produit.
Mais le considérer comme un véhicule « non réglementé » sans autre précision peut créer une perception trompeuse.
Le RAIF reste structurellement dépendant d’un AIFM pleinement autorisé.
C’est précisément ce gestionnaire qui doit organiser la gestion des risques, la gestion des conflits d’intérêts, la valorisation, la supervision des délégataires, le reporting réglementaire, la conformité aux obligations de transparence et, plus largement, la capacité de l’organisation à respecter les exigences AIFMD.
Autrement dit :
la suppression de la supervision directe du fonds augmente mécaniquement l’importance de la qualité de supervision exercée au niveau de l’AIFM.
C’est probablement le paradoxe central du RAIF.
Sa flexibilité ne réduit pas le besoin de gouvernance.
Elle le déplace.
Et plus la stratégie est complexe, plus cette gouvernance doit être robuste.
Le deuxième risque : la banalisation de la délégation
La majorité des RAIF complexes évoluent dans un environnement où une partie importante de la chaîne de valeur est déléguée.
Le portfolio management peut être confié à une entité du groupe ou à un investment manager étranger.
L’administration centrale est externalisée.
La conservation est confiée au dépositaire.
Certaines tâches liées à la valorisation, aux données, à l’ICT, au screening ou au reporting peuvent dépendre de prestataires spécialisés.
Le modèle est parfaitement compatible avec la réglementation.
Mais il crée une question déterminante :
à quel moment une architecture efficace de délégation devient-elle une architecture de dépendance ?
Le danger apparaît lorsque l’AIFM reçoit de ses délégataires l’essentiel des données lui permettant précisément de les superviser.
Dans ce cas, la différence entre oversight et transmission d’information peut devenir très mince.
Un AIFM mature ne peut donc pas simplement vérifier qu’un rapport a été reçu.
Il doit être capable de déterminer si les informations sont fiables, cohérentes avec ses propres données, compatibles avec le profil de risque du fonds et suffisamment précises pour identifier les anomalies.
Le véritable enjeu n’est donc plus la délégation elle-même.
C’est la capacité à challenger la délégation.
Le troisième risque : les actifs privés rendent la gouvernance plus difficile à observer
Une grande partie du succès du RAIF accompagne celui des marchés privés.
C’est aussi là que commencent certaines de ses difficultés les plus intéressantes.
Dans un portefeuille liquide, de nombreux risques apparaissent rapidement : prix observables, volumes de marché, volatilité, liquidité et concentration peuvent être mesurés fréquemment.
Dans un RAIF de private equity, de private debt, d’infrastructure ou d’immobilier, la réalité est différente.
Les valorisations sont espacées.
Les hypothèses sont déterminantes.
La liquidité peut être structurellement faible.
Les événements significatifs peuvent se produire au niveau des sociétés de portefeuille avant d’apparaître dans les données financières consolidées du fonds.
Cette opacité relative ne constitue pas un problème en soi.
Elle signifie cependant que la gouvernance doit compenser ce que le marché ne révèle pas spontanément.
C’est pourquoi la valorisation des actifs illiquides devient aujourd’hui l’un des sujets les plus sensibles pour les gestionnaires de FIA.
En juin 2026, la CSSF a publié les résultats d’une revue thématique portant précisément sur la valorisation des actifs moins liquides et illiquides, notamment dans le private equity, l’immobilier, l’infrastructure et la private debt. Le régulateur a demandé aux gestionnaires de comparer leurs propres dispositifs aux observations formulées et, le cas échéant, de mettre en œuvre des mesures correctrices. La CSSF a également confirmé que le risque de valorisation demeurait une priorité de supervision en 2026.
Le sujet dépasse largement la technique de valorisation.
Il concerne la gouvernance.
Qui propose la valeur ?
Qui challenge les hypothèses ?
Qui détermine les comparables ?
Comment les conflits liés à la rémunération ou au carried interest sont-ils pris en compte ?
Qui peut imposer une décote ?
Comment les overrides sont-ils documentés ?
Pour un RAIF investi dans des actifs privés, ces questions deviennent presque aussi importantes que la sélection des investissements elle-même.
AIFMD II change la deuxième décennie du RAIF
L’année 2026 constitue à cet égard un point de bascule.
La loi luxembourgeoise du 3 mars 2026 a transposé AIFMD II. Parmi ses conséquences figurent notamment de nouvelles exigences concernant les outils de gestion de la liquidité applicables aux AIF ouverts gérés par des AIFM autorisés.
Depuis le 16 avril 2026, les AIFM concernés doivent notamment sélectionner au moins deux liquidity management tools parmi les outils prévus par le nouveau cadre réglementaire, sous réserve des exceptions prévues.
Cette réforme est particulièrement révélatrice de l’évolution de la réglementation européenne.
Pendant la première décennie du RAIF, la réglementation s’est surtout intéressée à la construction du cadre : qui gère, qui conserve, comment le fonds est structuré, comment il est distribué.
La deuxième décennie sera davantage consacrée au comportement du fonds en situation de stress.
Que se passe-t-il lorsque la liquidité disparaît ?
Lorsqu’un portefeuille de private debt subit une vague de restructurations ?
Lorsqu’une valorisation devient contestable ?
Lorsqu’un délégataire critique cesse de fonctionner ?
Lorsqu’un prestataire technologique majeur subit une cyberattaque ?
La réglementation s’éloigne progressivement d’une logique essentiellement architecturale pour se rapprocher d’une logique de résilience opérationnelle.
Le prochain défi réglementaire ne sera probablement pas une nouvelle réglementation du RAIF
C’est peut-être le point le plus important pour comprendre son avenir.
Le prochain grand défi du RAIF ne sera pas nécessairement l’adoption d’une « RAIF II ».
Le cadre juridique de 2016 a démontré sa robustesse.
Le véritable changement sera probablement ailleurs : dans l’augmentation continue des exigences applicables aux entités qui rendent le RAIF possible.
AIFM.
Risk management.
Compliance.
Depositary.
Central administration.
Valuation function.
ICT providers.
Investment managers.
Board members.
Le RAIF de demain pourrait donc rester juridiquement presque identique au RAIF d’aujourd’hui, tout en évoluant dans un écosystème réglementaire beaucoup plus exigeant.
C’est précisément ce qui rend sa deuxième décennie intéressante.
La fonction Risk devient centrale
En juillet 2026, la CSSF a lancé au Luxembourg l’action de supervision commune coordonnée par l’ESMA portant spécifiquement sur la fonction de gestion des risques des sociétés de gestion et des AIFM autorisés.
Le signal est important.
Dans un modèle où le fonds n’est pas directement supervisé, la robustesse de la fonction Risk de l’AIFM devient un élément central de crédibilité du dispositif.
Il ne suffit plus que Risk produise un rapport périodique.
La fonction doit disposer d’une indépendance effective, d’une capacité de challenge, de ressources adaptées et d’un accès suffisamment fiable aux données.
Pour un RAIF complexe, le risk manager doit pouvoir répondre à une question essentielle :
« que savons-nous du portefeuille que l’investment manager n’a pas lui-même choisi de nous montrer ? »
C’est une question difficile.
Mais elle représente probablement l’un des meilleurs tests de maturité d’un AIFM.
DORA transforme également le RAIF, indirectement
La transformation ne vient pas uniquement d’AIFMD.
DORA change profondément la notion même de contrôle.
L’administration d’un RAIF dépend aujourd’hui largement de systèmes numériques : portfolio management systems, outils de NAV, registres investisseurs, screening AML, outils de reporting, solutions de communication, cloud, bases de données et prestataires spécialisés.
Une architecture juridique excellente peut devenir opérationnellement fragile si une dépendance technologique critique n’a pas été correctement identifiée.
La prochaine génération de due diligence sur les prestataires ne pourra donc plus se limiter à vérifier la qualité du service.
Elle devra également s’intéresser à la résilience, à la concentration technologique, aux sous-traitants critiques, aux plans de continuité et à la capacité de sortie.
Cela introduit une notion particulièrement importante pour les RAIF :
la substituabilité.
Un prestataire peut être très performant.
Mais si le fonds ne peut pas fonctionner sans lui et ne peut pas le remplacer dans un délai raisonnable, ce prestataire devient un risque de gouvernance.
La prochaine frontière : davantage d’investisseurs privés dans les actifs privés
Un autre changement pourrait être encore plus structurant.
Historiquement, le RAIF est réservé aux investisseurs avertis. Cette caractéristique a contribué à justifier l’équilibre réglementaire du véhicule.
Mais l’industrie européenne évolue vers une démocratisation progressive des private assets.
ELTIF, wealth management, private banking et différentes solutions semi-liquides rapprochent progressivement les investisseurs privés de classes d’actifs qui étaient autrefois presque exclusivement institutionnelles.
La CSSF elle-même a relevé en 2026 l’augmentation de la participation des investisseurs retail aux fonds investissant dans des actifs moins liquides dans le contexte de ses travaux sur la valorisation.
Pour le RAIF, cette évolution mérite une attention particulière.
Même si le cadre des investisseurs avertis reste distinct du marché retail traditionnel, toute extension économique de l’accès aux private assets augmente les attentes en matière de transparence, de gouvernance, de valorisation et de gestion de la liquidité.
Plus l’investisseur est éloigné de la sophistication institutionnelle historique du private equity, plus la robustesse du produit doit être démontrable.
AML/CFT : la flexibilité juridique ne réduit pas le risque financier criminel
La croissance du RAIF soulève également une question qui reçoit parfois moins d’attention que la valorisation ou le risk management : celle de la criminalité financière.
Les structures alternatives peuvent comporter plusieurs niveaux d’entités, investisseurs, holdings, blockers, SPV, partnerships et juridictions.
Elles peuvent également évoluer rapidement au gré des transactions.
Le risque AML/CFT ne se limite donc pas à l’entrée en relation avec l’investisseur.
Il concerne aussi la capacité à maintenir une compréhension actualisée de la chaîne de propriété et de contrôle, des bénéficiaires effectifs, des parties liées et des flux financiers pendant toute la durée de vie du fonds.
Dans les structures complexes, une gouvernance AML robuste doit éviter une erreur fréquente :
confondre sophistication juridique et transparence économique.
Une structure peut être parfaitement légitime, fiscalement rationnelle et juridiquement élégante, tout en nécessitant un travail important pour identifier correctement qui détient, contrôle ou bénéficie réellement des entités qui la composent.
Le RAIF de demain sera jugé sur sa capacité à produire de la preuve
C’est probablement la grande rupture avec 2016.
À sa création, le RAIF devait prouver qu’un fonds sans autorisation préalable du produit pouvait néanmoins fonctionner dans un cadre réglementaire crédible.
Cette démonstration est largement acquise.
En 2026, la question change.
Il ne suffit plus de démontrer que les bonnes fonctions ont été nommées.
Il faut démontrer qu’elles fonctionnent.
Il ne suffit plus que l’AIFM soit officiellement responsable.
Il faut démontrer qu’il possède l’information et l’autorité lui permettant d’exercer cette responsabilité.
Il ne suffit plus qu’un délégataire fasse l’objet d’une due diligence annuelle.
Il faut démontrer que ses performances et ses risques sont réellement suivis entre deux due diligences.
Il ne suffit plus qu’une valuation policy existe.
Il faut démontrer qu’elle produit des valeurs indépendantes et défendables lorsque les hypothèses deviennent difficiles.
Il ne suffit plus qu’un business continuity plan existe.
Il faut démontrer que l’organisation saurait fonctionner si un prestataire essentiel disparaissait demain.
La deuxième décennie du RAIF sera donc probablement celle de la preuve opérationnelle.
Dix ans après, faut-il repenser le RAIF ?
Probablement pas dans son principe.
Son succès démontre précisément que l’idée initiale était solide : pour des investisseurs avertis, il est possible de construire un environnement robuste sans imposer une autorisation produit systématique.
Mais cela suppose que la chaîne de gouvernance située autour du fonds soit extrêmement crédible.
C’est ici que se situe désormais le véritable enjeu de place pour le Luxembourg.
Le RAIF ne doit pas être seulement le véhicule permettant de lancer rapidement un fonds.
Il doit continuer d’être le véhicule permettant de lancer rapidement un fonds sans sacrifier la qualité du contrôle.
Cette distinction déterminera probablement la perception internationale du modèle pendant sa deuxième décennie.
Conclusion : Le RAIF a gagné sa première bataille. La seconde sera celle de la confiance.
En 2016, le défi consistait à convaincre le marché qu’un véhicule non soumis à un agrément produit de la CSSF pouvait devenir un fonds institutionnel crédible.
Dix ans plus tard, cette bataille est gagnée.
Le RAIF s’est imposé parce qu’il répondait parfaitement à une attente de l’industrie : rapidité, flexibilité, internationalisation et intégration au cadre AIFMD.
Mais son succès crée désormais sa propre responsabilité.
Plus le RAIF devient central dans l’écosystème luxembourgeois, plus les faiblesses éventuelles de son environnement de gestion deviennent importantes pour la réputation de la place.
La prochaine décennie ne se jouera donc probablement pas sur la capacité du Luxembourg à créer davantage de RAIF.
Elle se jouera sur sa capacité à démontrer que derrière chaque structure flexible se trouvent un AIFM doté de substance, un risk management capable de challenger, une valorisation défendable, des délégataires réellement supervisés et une gouvernance capable d’agir avant que le risque ne devienne une crise.
Le succès de la première décennie reposait sur une promesse :
faire confiance au gestionnaire plutôt qu’autoriser préalablement chaque produit.
Le défi de la deuxième décennie sera plus exigeant :
mériter, en permanence, cette confiance.