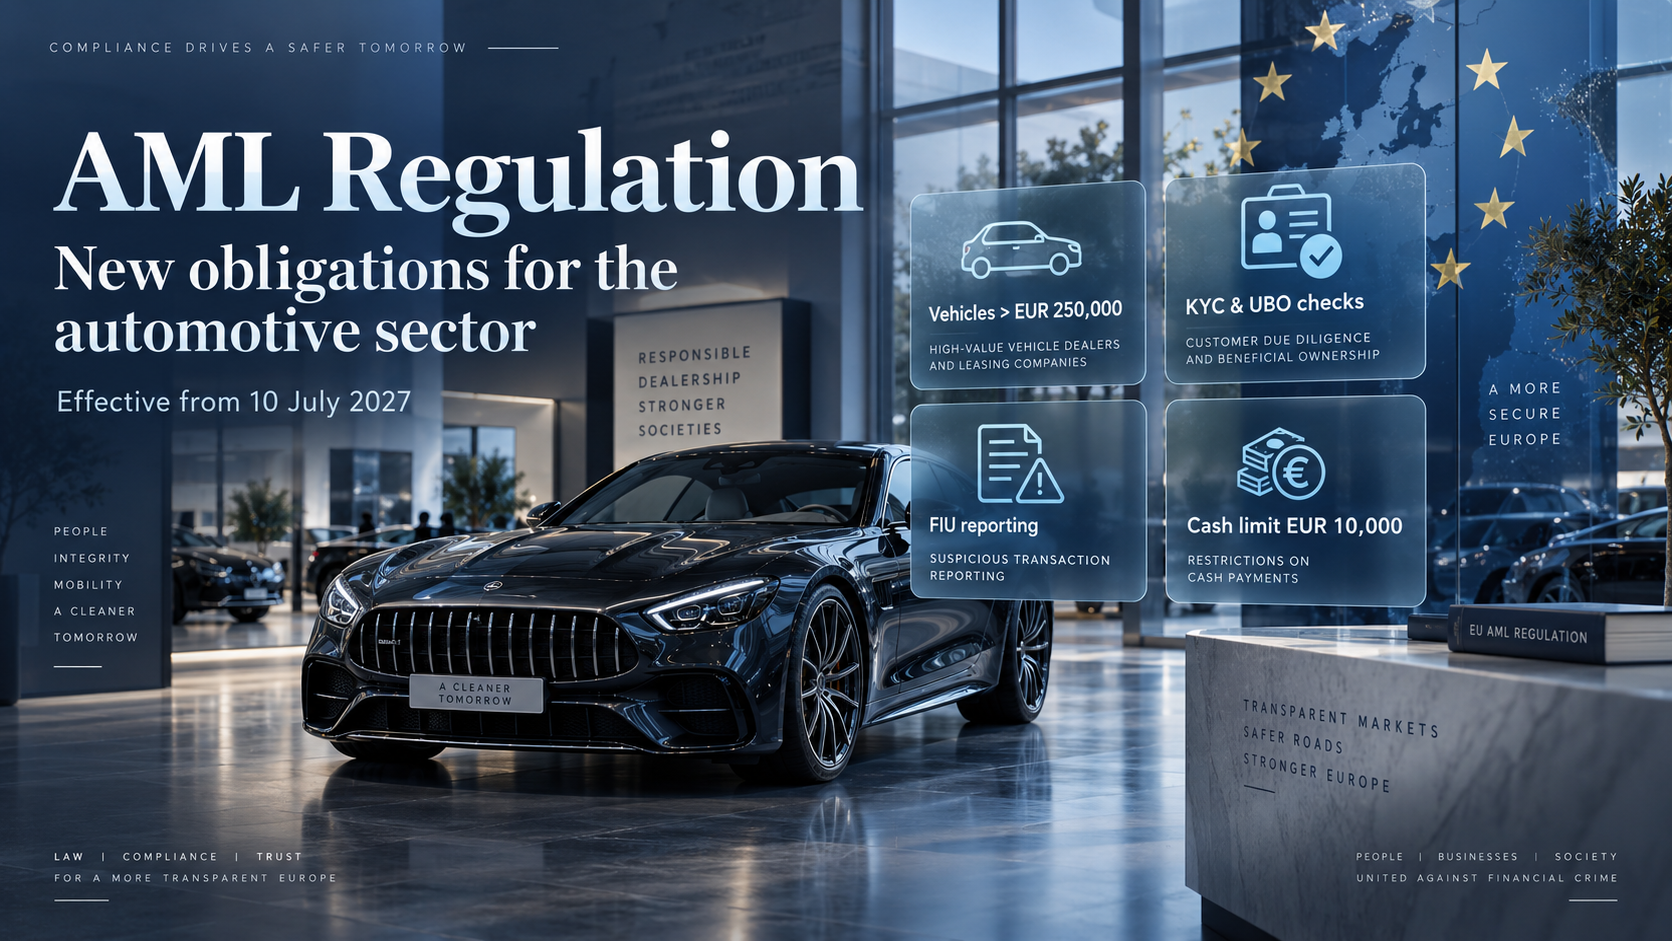
À compter du 10 juillet 2027, certains acteurs du secteur automobile ne seront plus simplement confrontés à des obligations ponctuelles liées aux paiements en espèces : ils deviendront de véritables entités assujetties au dispositif européen de lutte contre le blanchiment de capitaux et le financement du terrorisme.
Le changement résulte du règlement (UE) 2024/1624, dit AMLR, qui intègre dans son périmètre les professionnels dont l’activité régulière ou principale consiste à négocier des biens de grande valeur. Parmi ceux-ci figurent les véhicules à moteur dont le prix dépasse 250 000 euros. Pour les concessionnaires, distributeurs et autres professionnels du segment automobile haut de gamme, il ne s’agit donc pas d’une simple évolution documentaire, mais de la création d’un véritable dispositif de conformité comparable, dans sa logique, à celui déjà connu par les établissements financiers.
Le calendrier est particulièrement important : l’AMLR est un règlement européen directement applicable, et non une directive nécessitant une transposition pour produire ses principales obligations. Son article 90 fixe son application au 10 juillet 2027. Les entreprises concernées doivent donc raisonner à rebours à partir de cette date et non attendre l’adoption d’une future loi nationale pour commencer leur préparation.
Du contrôle des espèces au statut d’entité assujettie
C’est probablement le changement conceptuel le plus important.
Aujourd’hui, au Luxembourg, les négociants en biens sont notamment soumis aux obligations LBC/FT lorsqu’ils effectuent ou reçoivent des paiements en espèces d’au moins 10 000 euros. Les concessionnaires automobiles figurent explicitement parmi les professionnels pouvant être concernés par ce régime. L’Administration de l’enregistrement, des domaines et de la TVA — l’AED — assure actuellement la surveillance des professionnels non placés sous la compétence des autres autorités sectorielles.
À partir de 2027, la logique change profondément pour le segment premium.
Un professionnel négociant régulièrement des véhicules relevant de la catégorie des high-value goods entre dans le champ de l’AMLR en raison de son activité elle-même, et non plus uniquement parce qu’un client choisit de régler une transaction importante en espèces. CMS souligne à juste titre que les vendeurs et distributeurs de véhicules haut de gamme deviennent ainsi des entités assujetties à part entière.
Cette distinction aura des conséquences majeures en matière de gouvernance, de procédures, de KYC, de surveillance des transactions, de sanctions financières, de conservation documentaire, de formation et de déclaration de soupçon.
Le seuil de 250 000 euros ne doit surtout pas être confondu avec un seuil général de KYC
C’est l’un des pièges opérationnels les plus importants du nouveau régime.
L’annexe IV de l’AMLR qualifie de bien de grande valeur un véhicule à moteur dont le prix est supérieur à 250 000 euros. Mais une fois le professionnel dans le champ du règlement, les règles ordinaires de vigilance prévues par l’AMLR s’appliquent selon leurs propres seuils. Pour les opérations occasionnelles, l’article 19 prévoit notamment des mesures de vigilance à partir de 10 000 euros, tandis que certaines transactions occasionnelles en espèces déclenchent une vigilance à partir de 3 000 euros.
Autrement dit, 250 000 euros n’est pas “le seuil KYC” du concessionnaire automobile.
C’est notamment le seuil qui permet de définir la catégorie spécifique des véhicules de grande valeur pour l’application de certaines dispositions du règlement. Les professionnels devront donc éviter une lecture simpliste consistant à mettre en œuvre leur dispositif uniquement au moment où une facture dépasse 250 000 euros.
Cette question devient particulièrement importante pour les groupes automobiles commercialisant dans une même entité juridique aussi bien des véhicules à 120 000 euros que des modèles ou véhicules de collection dépassant 250 000 euros. La cartographie précise du périmètre juridique, des lignes d’activité et des transactions concernées devra être l’un des premiers exercices de préparation.
Le KYC automobile va bien au-delà de la copie d’une pièce d’identité
Une concession entrant dans le champ de l’AMLR devra progressivement raisonner comme une véritable entité assujettie.
L’identification du client devra être complétée par la vérification de son identité, l’identification et la vérification raisonnable du bénéficiaire effectif, la compréhension de l’objet et de la nature de la relation, la détermination du statut éventuel de personne politiquement exposée, les contrôles relatifs aux sanctions financières ciblées et la surveillance continue de la relation. Les représentants agissant pour le client devront également être identifiés et leur pouvoir d’agir vérifié.
Pour une personne morale acquérant un véhicule, le vendeur ne pourra donc plus se satisfaire du nom de la société figurant sur la facture.
Il devra comprendre qui contrôle effectivement l’entité, remonter sa chaîne de propriété lorsque nécessaire, identifier les personnes physiques exerçant le contrôle et vérifier les informations obtenues au moyen de sources fiables. L’AMLR prévoit en outre la consultation des registres centraux de bénéficiaires effectifs dans le cadre de cette vérification.
Dans la pratique, les problématiques les plus sensibles apparaîtront probablement lorsque l’acheteur sera une holding, un family office, une société étrangère, un trust ou une structure patrimoniale utilisée pour acquérir ou détenir le véhicule.
Le fournisseur devient lui aussi un sujet AML
C’est probablement l’une des dispositions les plus sous-estimées du texte pour le secteur automobile.
L’article 19, paragraphe 6, de l’AMLR prévoit que, pour les personnes négociant des biens de grande valeur, la notion de client couvre également le fournisseur du bien. CMS relève ainsi qu’un professionnel achetant un véhicule afin de le revendre pourra devoir exercer des mesures de vigilance sur la personne ou l’entité auprès de laquelle le véhicule a été acquis.
Cette disposition transforme profondément plusieurs activités classiques du secteur : reprise de véhicules, achat auprès d’intermédiaires, acquisition auprès de sociétés étrangères, consignation, importation, achat de véhicules de collection ou transactions entre professionnels.
Le risque AML ne se limite donc plus au buyer side. Il devient également un risque seller side.
Pour les concessions spécialisées dans les véhicules rares, cette évolution nécessitera probablement la création de deux parcours de contrôle distincts : un dispositif d’onboarding de l’acheteur et un dispositif de due diligence du vendeur ou fournisseur.
La gouvernance AML devra entrer dans les organigrammes
Le changement ne se limite pas aux procédures KYC.
L’article 11 de l’AMLR prévoit une architecture de responsabilité comprenant notamment un compliance manager, membre de l’organe de direction chargé de veiller au respect du dispositif, ainsi qu’un compliance officer disposant d’un niveau hiérarchique suffisant et chargé de l’exploitation quotidienne du dispositif LBC/FT, y compris du reporting des opérations suspectes.
Pour un concessionnaire automobile qui n’a jamais disposé d’une fonction AML structurée, ce changement est significatif.
Le règlement exige également que les politiques, procédures et contrôles soient proportionnés à la nature, à la taille, aux risques et à la complexité de l’entreprise. Ils doivent couvrir notamment l’évaluation des risques, la vigilance clientèle, les déclarations de soupçon, l’externalisation, la conservation documentaire, les contrôles internes, la formation et la vérification de l’intégrité de certaines personnes participant au dispositif. Une fonction d’audit indépendante doit également tester le dispositif lorsque cela est requis, avec la possibilité, dans certaines situations, de recourir à un expert externe.
La conformité AML devient ainsi un sujet relevant directement de la gouvernance d’entreprise, et non une simple formalité administrative confiée au département financier ou au service commercial.
Le conflit entre impératif commercial et contrôle AML sera l’un des enjeux majeurs
Dans le secteur du luxe automobile, le processus commercial est historiquement fondé sur la rapidité, la discrétion, la personnalisation et la qualité de l’expérience client.
Le nouveau dispositif imposera parfois une logique inverse : demander davantage de documents, comprendre l’origine d’une structure patrimoniale, identifier un bénéficiaire effectif, investiguer une PEP, interrompre temporairement une transaction ou demander des explications supplémentaires avant de livrer un véhicule.
L’article 11 contient d’ailleurs un principe particulièrement important : le compliance officer doit être protégé contre les représailles ou traitements défavorables et ses décisions ne doivent pas être neutralisées ou indûment influencées par les intérêts commerciaux de l’entreprise.
Ce principe prendra une dimension très concrète lorsqu’un commercial souhaitera conclure rapidement une vente de plusieurs centaines de milliers d’euros avec un client que la fonction Compliance considère comme insuffisamment documenté.
La qualité du dispositif dépendra donc autant de la culture managériale que du contenu des procédures.
Deux mécanismes déclaratifs différents devront être distingués
L’AMLR maintient naturellement l’obligation classique de déclaration de soupçon. Une entité assujettie doit informer la cellule de renseignement financier lorsqu’elle sait, soupçonne ou a des motifs raisonnables de soupçonner que des fonds ou activités proviennent d’une activité criminelle ou sont liés au financement du terrorisme. Cette obligation s'applique indépendamment du montant et couvre également certaines tentatives de transaction.
Mais le règlement ajoute, pour certains biens de grande valeur, une seconde obligation particulièrement importante.
L’article 74 prévoit que les professionnels négociant ces biens doivent déclarer à la FIU les transactions portant sur des véhicules automobiles d’un prix d’au moins 250 000 euros lorsqu’ils sont acquis à des fins non commerciales. Les institutions de crédit et financières intervenant dans l’achat ou le transfert de propriété de ces biens sont également concernées par ce reporting.
Il faut donc distinguer clairement :
la déclaration fondée sur le soupçon, qui repose sur une analyse du risque et des circonstances de la transaction, et la déclaration fondée sur un seuil, qui peut être déclenchée indépendamment de l’existence d’un soupçon.
Cette distinction devra être intégrée dans les systèmes transactionnels et les procédures internes.
Un détail juridique mérite également l’attention : l’annexe IV qualifie de véhicule de grande valeur celui dont le prix est supérieur à 250 000 euros, tandis que l’article 74 vise les déclarations relatives aux véhicules vendus à un prix d’au moins 250 000 euros. Les équipes Compliance devront donc paramétrer les différents contrôles en fonction de la disposition concernée et non appliquer indistinctement un seuil unique.
Le cash : interdiction et vigilance sont deux sujets différents
Le nouveau dispositif européen introduit également un plafond général des paiements en espèces.
L’article 80 prévoit que les personnes négociant des biens ou fournissant des services ne peuvent accepter ou effectuer un paiement en espèces que jusqu’à 10 000 euros, les États membres conservant la possibilité d’imposer un plafond inférieur.
Cette limite ne doit pas être confondue avec le seuil déclenchant certaines mesures de vigilance.
Le système devra donc être capable de gérer plusieurs règles simultanément : interdiction des paiements en espèces dépassant le plafond applicable, déclenchement de la vigilance pour certaines opérations en espèces à partir de 3 000 euros, vigilance sur certaines transactions occasionnelles à partir de 10 000 euros et régime particulier applicable aux véhicules de très grande valeur.
La conformité ne pourra donc pas être gérée par un simple bouton « cash > 10 000 EUR ».
Les sociétés de leasing partent avec une longueur d’avance, mais ne sont pas exemptées de l’effort de mise à niveau
Les sociétés de leasing automobile se trouvent dans une situation différente.
Le leasing financier relève déjà du périmètre des institutions financières et ces acteurs connaissent donc généralement les mécanismes classiques de KYC, de bénéficiaire effectif, de PEP, de sanctions et de déclaration de soupçon.
Pour elles, l’enjeu est moins la création d’un programme AML que son gap analysis par rapport à l’AMLR : nouvelles exigences organisationnelles, gouvernance, contrôles d’intégrité, documentation, sanctions financières ciblées, reporting spécifique relatif aux biens de grande valeur et adaptation des processus existants. CMS souligne précisément cette distinction entre les vendeurs entrant pour la première fois dans le régime et les sociétés de leasing qui devront mettre à niveau leur dispositif existant.
Au Luxembourg, le véritable projet est désormais opérationnel
Pour les acteurs luxembourgeois du secteur automobile premium, le sujet ne devrait plus être traité comme une échéance juridique lointaine.
Un programme de préparation crédible devrait désormais commencer par une scope assessment : quelles entités juridiques vendent des véhicules entrant dans la catégorie des biens de grande valeur ? Quel est le modèle de distribution ? Existe-t-il des ventes transfrontalières, des intermédiaires, des reprises, du courtage ou du leasing ?
Il faudra ensuite construire la cartographie des risques de l’entreprise, définir une méthodologie de classification des clients, établir les procédures KYC/KYB/UBO, sélectionner les outils de screening PEP-sanctions-adverse media, organiser les contrôles sur les fournisseurs, mettre en place les circuits d’escalade et de déclaration, attribuer les responsabilités de gouvernance et former les fonctions commerciales.
La question technologique sera également centrale. Sur un volume significatif de transactions, une gestion uniquement manuelle sera difficilement soutenable. CRM, ERP, facturation, onboarding digital et outil de screening devront permettre de détecter les seuils, bloquer certaines transactions, documenter les contrôles et conserver une piste d’audit exploitable.
Le véritable risque : être juridiquement conforme sur le papier mais opérationnellement incapable de démontrer le contrôle
Le principal enseignement de l’AMLR dépasse finalement le secteur automobile.
Le régulateur européen ne demande pas simplement l’existence d’une politique AML. Il impose un dispositif capable de démontrer que les risques sont effectivement identifiés, compris, contrôlés, documentés, escaladés et réévalués.
Pour les distributeurs de véhicules de prestige, le 10 juillet 2027 marque donc le passage d’une logique de conformité transactionnelle à une véritable culture de gestion du risque financier criminel.
L'entreprise qui commencera seulement en juillet 2027 à chercher un prestataire de screening, à identifier son compliance officer ou à rédiger sa première méthodologie KYC sera déjà en retard.
La priorité pour 2026–2027 devrait être inverse : déterminer le périmètre maintenant, construire la gouvernance, tester les procédures sur des transactions réelles, former les équipes commerciales et s’assurer qu’au 10 juillet 2027, le dispositif n’existe pas seulement dans un manuel, mais fonctionne effectivement.
C’est probablement là que se situe le changement le plus profond introduit par l’AMLR : dans l’automobile de grande valeur, connaître son client ne sera plus une bonne pratique commerciale. Ce sera une composante à part entière du système européen de prévention du blanchiment.