

Le Fonds monétaire international (FMI) renforce sensiblement son approche de la lutte contre le blanchiment de capitaux et le financement du terrorisme (AML/CFT).
Sa nouvelle Guidance Note invite à intégrer davantage les enjeux d’intégrité financière dans la surveillance économique des États, les évaluations du secteur financier et les programmes d’assistance du Fonds.
Cette évolution marque un changement important : le blanchiment n’est plus considéré uniquement comme une problématique de conformité ou de criminalité financière.
Le FMI souligne désormais explicitement ses conséquences potentielles sur la stabilité financière, la croissance économique, les institutions et les flux financiers internationaux.
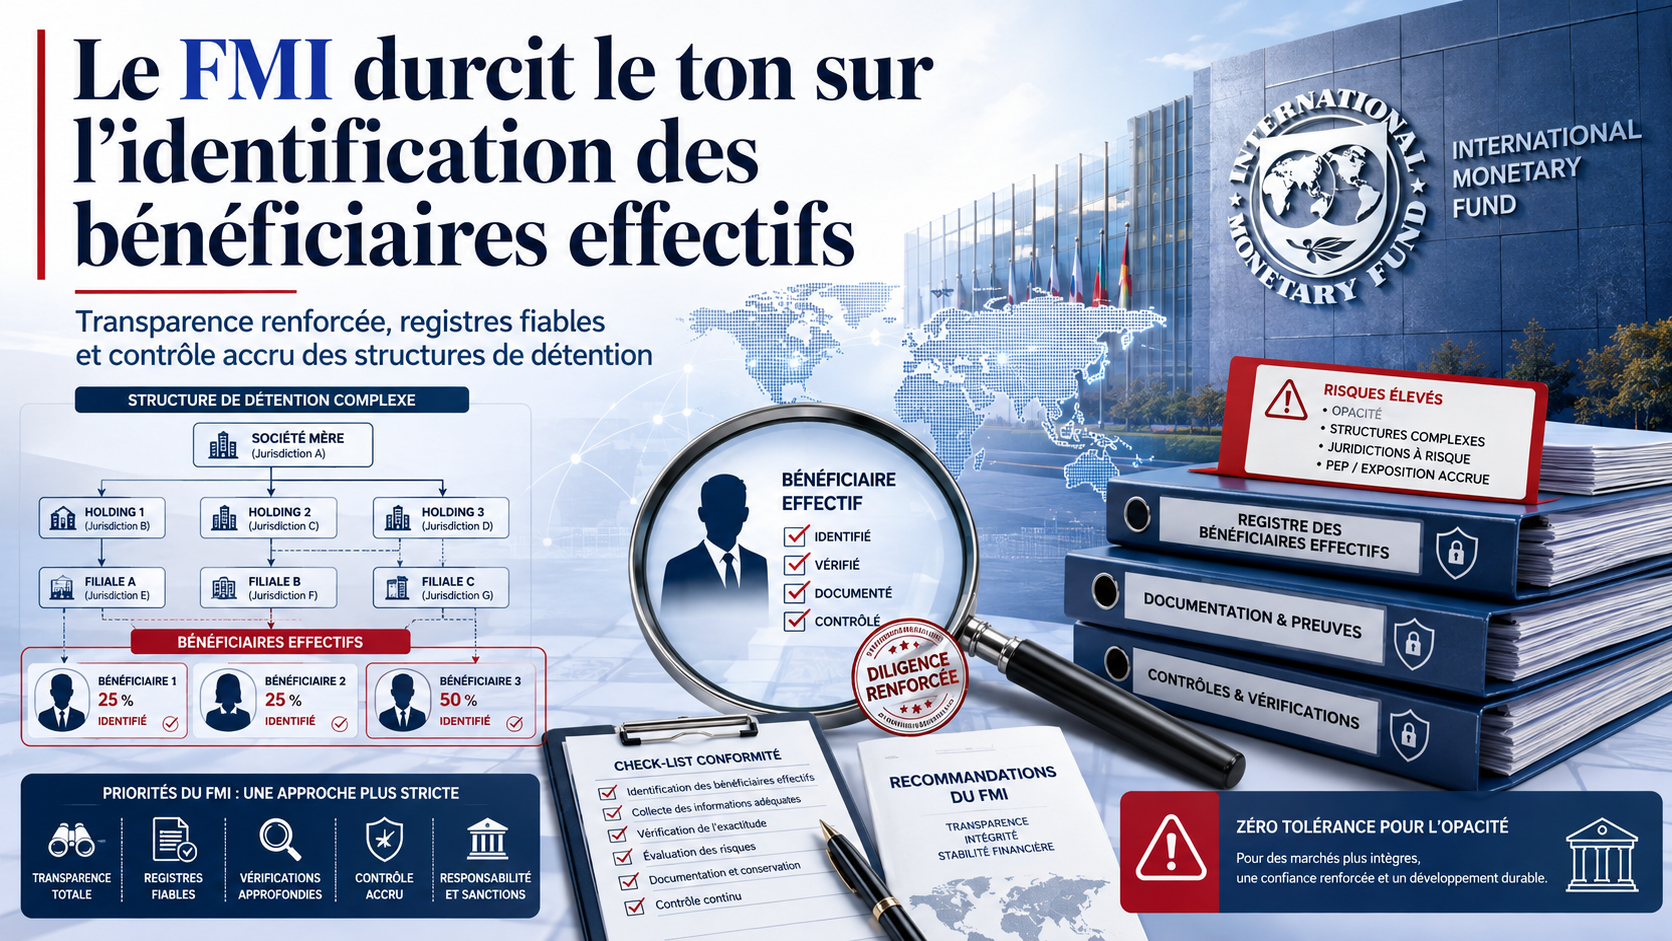
La transparence des bénéficiaires effectifs – beneficial ownership – occupe une place centrale dans cette nouvelle approche.
L’objectif est de permettre aux autorités d’identifier les personnes physiques qui contrôlent réellement des sociétés, trusts, structures juridiques ou actifs susceptibles d’être utilisés pour dissimuler des fonds illicites.
Selon l’analyse publiée par Tax Justice Network, le FMI se montre également disposé à recommander, lorsque cela est nécessaire, des mesures allant au-delà des standards minimums du GAFI.
Cette orientation est particulièrement significative en matière de publicité et d’accessibilité des informations relatives aux bénéficiaires effectifs.
Le FMI rappelle notamment l’expérience des dispositifs mis en place dans certains pays lors des financements liés à la pandémie de Covid-19.
La publication des bénéficiaires effectifs des entreprises attributaires de marchés publics avait alors été utilisée comme instrument de prévention de la corruption et de renforcement de la gouvernance publique.
Le secteur immobilier constitue un autre domaine d’attention majeur.
L’utilisation de sociétés, trusts ou structures intermédiaires peut rendre particulièrement complexe l’identification du propriétaire économique réel d’un actif immobilier.
Le FMI considère ainsi qu’une meilleure transparence de la propriété effective des actifs peut contribuer à limiter le recyclage de produits criminels dans l’économie réelle.
Mais l’un des apports les plus intéressants de la nouvelle approche concerne l’analyse des risques liés aux centres financiers internationaux.
Le FMI identifie notamment les risques associés aux structures juridiques opaques, aux dispositifs de résidence ou de citoyenneté par investissement et au secret bancaire.
Il rappelle surtout que les risques liés aux flux financiers illicites ne peuvent être attribués exclusivement aux petites juridictions offshore.
Les grandes économies disposant de centres financiers internationaux jouent également un rôle déterminant dans la circulation, la transformation et l’intégration de capitaux d’origine criminelle.
Les économies avancées constituent fréquemment des juridictions de destination pour des fonds provenant de pays moins développés.
La stabilité politique, la profondeur des marchés financiers et la diversité des produits disponibles peuvent précisément rendre ces juridictions attractives pour les détenteurs de capitaux illicites.
Cette analyse conduit le FMI à insister sur les effets transfrontaliers des déficiences nationales en matière d’AML/CFT.
Un dispositif insuffisant dans une juridiction de transit ou de destination peut créer des opportunités d’arbitrage pour les criminels et faciliter l’intégration des produits d’activités illicites dans le système financier international.
La lutte contre le blanchiment doit donc être appréhendée comme un enjeu collectif de stabilité financière internationale, et non comme une simple obligation réglementaire nationale.
Pour les institutions financières, cette évolution confirme également l’importance d’une approche réellement fondée sur les risques.
L’identification du bénéficiaire effectif ne peut plus se réduire à la collecte mécanique d’un formulaire ou à la consultation isolée d’un registre.
Elle suppose de comprendre les chaînes de détention, mécanismes de contrôle, structures juridiques, juridictions concernées et relations économiques sous-jacentes.
Les risques géographiques doivent également être analysés au regard des flux financiers réels et du rôle joué par les juridictions dans les structures transfrontalières.
Tax Justice Network encourage à cet égard une utilisation accrue d’indicateurs évaluant le niveau de secret financier des différentes juridictions.
La coopération internationale constitue parallèlement un élément essentiel de cette stratégie.
L’échange d’informations, les investigations transfrontalières, les poursuites et la récupération des avoirs doivent pouvoir accompagner la mobilité croissante des capitaux.
Pour les professionnels de la Compliance, la tendance est claire : la qualité de l’analyse devient aussi importante que l’existence formelle des contrôles.
Les dispositifs AML/CFT devront être capables de démontrer non seulement que les informations ont été collectées, mais également qu’elles ont été comprises, vérifiées, reliées entre elles et intégrées dans une véritable analyse du risque.
Cette évolution devrait renforcer l’importance des registres de bénéficiaires effectifs, des contrôles de cohérence, de la transparence des actifs et de l’interconnexion des sources de données.
Elle confirme également le rapprochement progressif entre AML/CFT, lutte contre la corruption, criminalité fiscale, transparence financière et stabilité macroéconomique.
La nouvelle orientation du FMI traduit ainsi une évolution fondamentale : la transparence financière n’est plus seulement envisagée comme une exigence de conformité.
Elle devient progressivement un instrument de protection de l’intégrité et de la stabilité du système financier international.
Merci Emmanuel pour ton partage
Top !