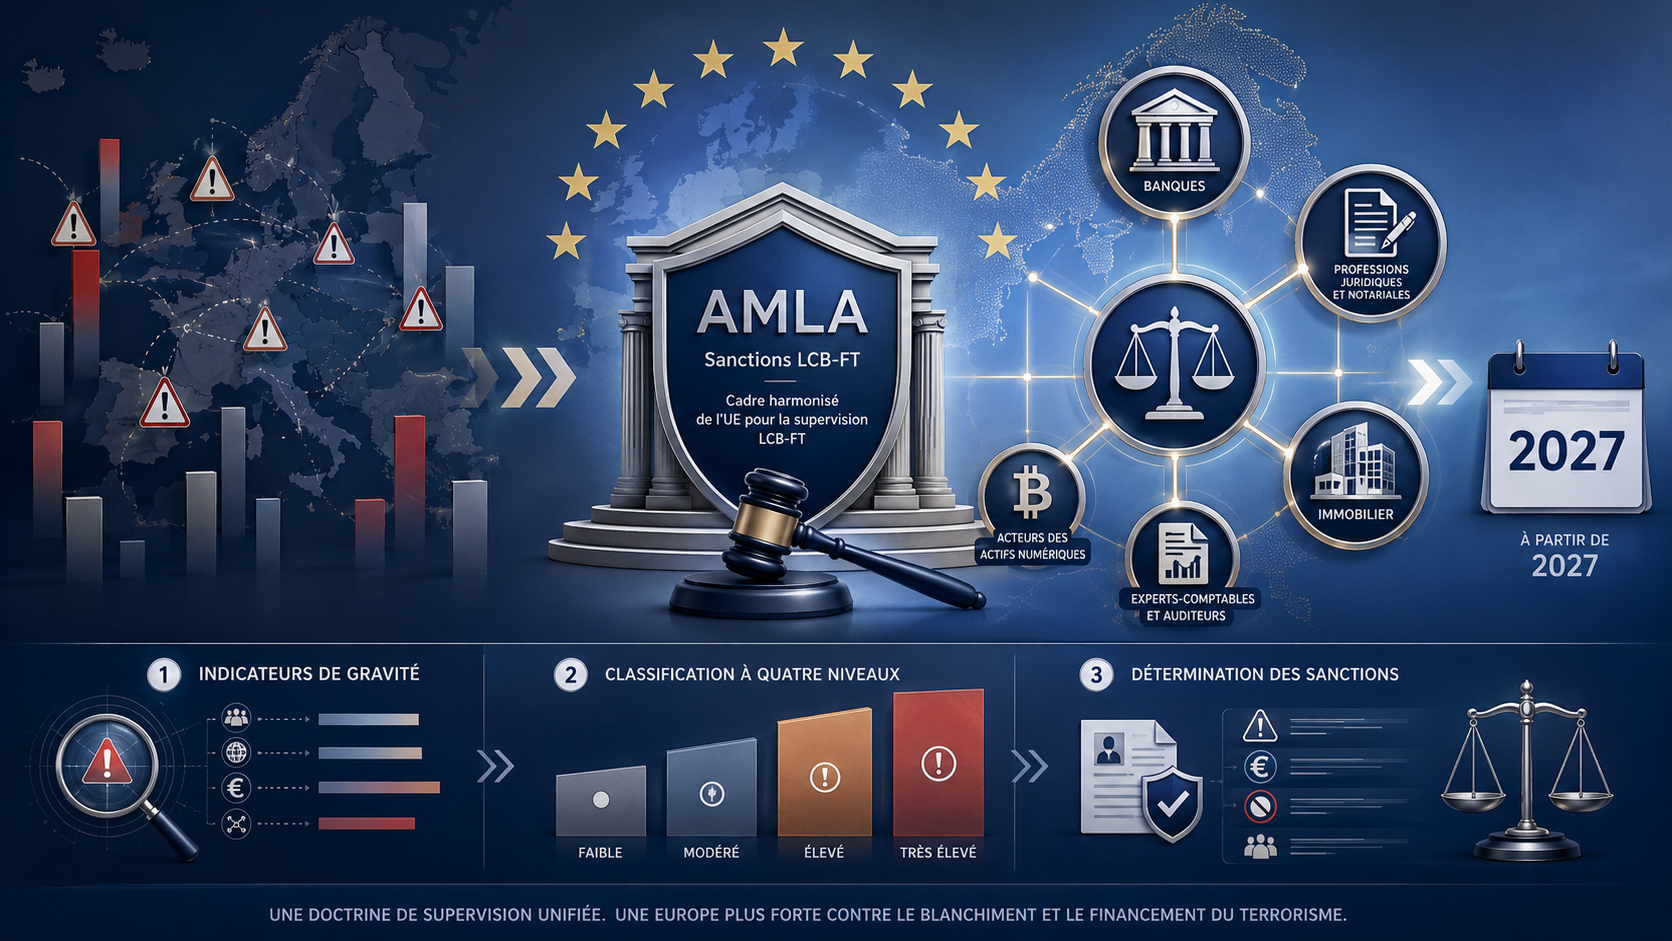
À compter de 2027, les superviseurs européens disposeront d’un cadre commun pour apprécier et sanctionner les manquements en matière de lutte contre le blanchiment et le financement du terrorisme.
Le 8 juillet 2026, l’Anti-Money Laundering Authority (AMLA) a publié son rapport final relatif aux Regulatory Technical Standards (RTS) prévus par l’article 53(10) de la directive (UE) 2024/1640. L’objectif est clair : réduire les divergences entre États membres et faire en sorte qu’un manquement comparable produise, dans des circonstances comparables, une réponse de supervision cohérente dans toute l’Union.
Le dispositif repose sur une méthodologie commune en trois étapes. Les autorités devront d’abord apprécier la gravité du manquement à partir d’indicateurs communs, notamment sa durée, sa répétition, son impact, sa nature ou encore l’existence de défaillances structurelles.
Le manquement sera ensuite classé dans l’une de quatre catégories de gravité, allant du niveau le moins sévère au niveau le plus élevé. Les violations relevant des catégories 3 et 4 seront considérées comme « graves, répétées ou systématiques » au sens de la directive.
Enfin, le superviseur déterminera la sanction ou la mesure administrative appropriée en tenant compte de critères harmonisés tels que le degré de coopération de l’entité, son comportement, le bénéfice éventuellement retiré du manquement et sa capacité financière.
La coopération avec l’autorité et la mise en œuvre rapide de mesures correctrices pourront ainsi jouer favorablement, tandis que la dissimulation, l’intentionnalité, la récidive ou l’existence d’avantages financiers liés au manquement pourront justifier une réponse plus sévère.
Pour les situations les plus graves, le cadre prévoit également des mesures susceptibles d’avoir un impact majeur sur l’activité : restriction ou limitation d’activité, modification de la gouvernance, suspension ou retrait d’agrément.
Autre évolution importante : les astreintes périodiques. Contrairement à une sanction classique, elles visent principalement à contraindre une entité ou une personne à mettre fin à un manquement en cours. Leur montant pourra être calculé sur une base quotidienne, hebdomadaire ou mensuelle.
La portée du dispositif est particulièrement large : les standards s’appliqueront aux secteurs financiers comme non financiers, participant ainsi à la construction d’une véritable doctrine européenne de l’enforcement LCB-FT.
Sous réserve de leur adoption formelle par la Commission européenne, les RTS deviendront directement applicables dans les États membres à compter du 10 juillet 2027, avec un calendrier spécifique jusqu’en 2029 pour certaines activités liées au football professionnel.
Pour les établissements financiers, AIFM, sociétés de gestion et autres entités assujetties, l’enjeu dépasse donc la simple mise en conformité réglementaire.
Cette évolution renforce l’importance de pouvoir démontrer, de manière documentée, la gouvernance du dispositif AML/CFT, l’efficacité des contrôles, la détection des déficiences, leur escalade et surtout la rapidité des mesures correctrices.
À terme, la qualité du remediation framework et la capacité à démontrer une véritable culture de conformité pourraient ainsi peser directement dans l’appréciation de la réponse répressive du superviseur.
L’AMLA fait ainsi progressivement évoluer l’Europe d’une harmonisation des règles LCB-FT vers une harmonisation de leur mise en œuvre et de leur sanction.